写在前面
"重仓一次就够了"这句话,我听过两个版本。
一个是当豪言壮语说的:这行里真正的机会没几次,等到那一次,压上去,一次就够了。
另一个是当墓志铭说的:他重仓了一次。就那一次。
同一句话,区别只在"够"字后面省掉的那个词——前一句省的是"够翻身",后一句省的是"够出局"。
而在期货市场,后一种"够"比前一种容易兑现得多:它只需要发生一次,而且不需要你同意。
这是《米粒论道》的第三篇。第一篇算的是亏下去之后要走多远才回得来,第二篇算的是怎么让自己在半路停下来。这一篇算它们俩的上游:在需要停下来之前,你手上到底该拿多少。
先把不属于本篇的交出去:"这一笔开几手"ATR 那篇给过公式,"这一笔能扛多少点"保证金那篇给过算法,不重复。
这一篇问的是它们答不了的三个问题:我所有仓位加起来算不算多?我这三笔是不是其实是同一笔?已经在的仓位什么时候该加、什么时候该减?
三个问题有一个共同点:它们只有在你看着整个账户的时候才提得出来。而绝大多数人做决定的地方,是下单框。
下单框只认得一笔,你的账户认得全部。
一、单笔风险可以加总,但加总的方式不是相加
先说一件很多人算错的事。
假设你严格执行单笔风控,每笔最多亏账户的 1%,现在手上有三笔。你一共冒了多少风险?
大部分人默认的答案是 3%。这个答案只在一种情况下成立,而那种情况恰恰是最坏的那种。
| 三笔各承担 1% | 加起来大约是 | 什么时候是这样 |
|---|---|---|
| 三笔完全不相关 | 1.7% | 三个毫不相干的品种,方向也不一样 |
| 三笔部分相关 | 1.7% 到 3% 之间 | 现实中的绝大多数情况 |
| 三笔完全同步 | 3% | 同一条产业链、同一个方向 |
(1.7% 是 1% × √3——互相独立的风险按平方和开根号合并,不是直接相加。)
这张表本身不是重点,重点是:
你的单笔风控算得再干净,它也不告诉你这个总数。 因为单笔风控每一次计算,分母都是"我这一笔";而真正让你出局的,是"我全部"。
然后是这一篇标题里的那个问题
为什么"重仓一次"和"轻仓很多次",在数学上不是同一类事件?
第一个原因是决策点的数量。 分成十次做,你在每两次之间都会拿到新信息、都有一个可以停下来的位置;一次性压上去,你只在开头做了一个决定,剩下的全交给行情。同样的总风险,一个带十次刹车机会,另一个零次。
第二个原因更硬,是一条算术。 回撤那篇实测过:一涨一跌等幅之后你不在原地,而这个缺口随波动的平方放大。那篇用它解释了敞口放大之后收益怎么翻成负的,这里只用它的一个推论——
你的收益随仓位的一次方走,波动的代价随仓位的平方走。
一个一次方和一个平方放在一起,必然有一个交点。也就是说:
一定存在某个位置,越过它之后再加仓位,是同时降低你的期望收益和提高你的风险的。
这不是道德劝告,是二次函数的性质。加仓位在那个位置之前是买收益,之后是纯花钱。
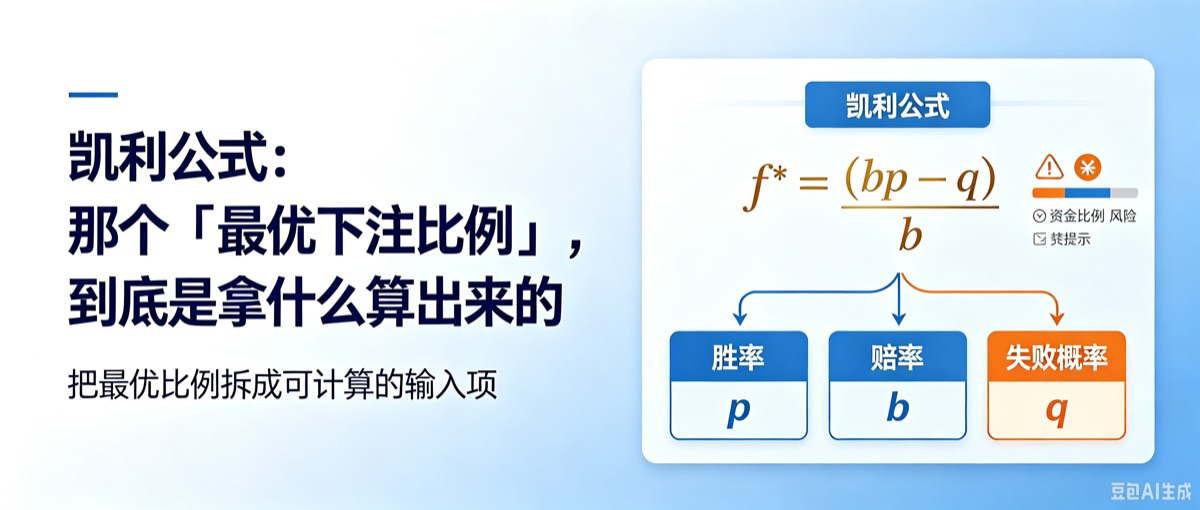
📌 本篇只用到"那个位置存在",不打算说它在哪儿。 把它算出来是另一个题目(凯利公式那一类),而且那套算法要你先估准自己的胜率和盈亏比——大多数人估不准,估偏一点点,算出来的仓位会偏很多。 那一篇等到了再写。 但光是"它存在"就够推出一条实用结论:不知道它在哪儿的时候,往小的那一侧站。 因为两侧的代价完全不对称——站小了你少赚,站大了你出局。少赚可以再来一次,出局不能。
这就是标题那句话的全部含义。"重仓一次就够了"是对的,它只是没说清"够"的是哪一个方向。
二、你以为的三笔,可能是同一笔
分散藏着一个没人明说的前提:这几个赌注得是不同的赌注。 而在国内商品期货上,这个前提比大多数人想的脆弱——相关性有三个来源,一个比一个隐蔽。
① 它们钉在同一条产业链上
黑色系那篇已经把图画完了:螺纹钢、铁矿石、焦煤、焦炭,四份合约钉在同一条链的不同格子上。你在这四个品种上各开一手多单,账户里是四行持仓,但驱动它们的那件事很大程度上是同一件。
能化那一堆也一样——沥青、燃料油、PTA、乙二醇、聚丙烯、塑料,往上游追几格,站着的都是原油。
② 它们被同一个更上面的变量牵着
这一层更隐蔽,因为它在图上看不见:宏观预期、汇率、整体流动性不属于任何一格,却同时按在很多格上。产业链上的相关性还能顺着图找出来,这一层只能量——第三节就是去量它的。
③ 你所有的仓位是同一个方向
这一条最容易被忽略,也最要命。
如果你手上八个品种全是多单,那么无论它们彼此多么不相关,你实际上只押了一个注:这个市场往上。
品种的分散抵消不掉方向的集中——账户看起来很丰富,风险只有一个来源。
相关性还有一个坏毛病:它不是常数
平时算出来 0.3 的两个品种,在真正出事的那几天会一起跌。这件事场内的人都见过,我不去"证明"它,第三节只标量级。
但它的后果值得写清楚:你做分散是为了应付坏日子,而分散的效果恰恰在坏日子里最差。
那我该怎么办
不是让你去算相关系数矩阵。有个不需要任何工具的动作,收益比矩阵大得多:
把你现在所有的持仓写在一张纸上,然后问自己一句:如果明天早上有一条消息,让所有工业品一起跌 3%,我的账户会怎样?
这个动作叫合并同类项,不需要计算,只需要你诚实。它还有个副作用比答案本身更有用:如果你答不上来,那说明你现在根本不知道自己扛着多少风险。
📌 这一节刻意没有给相关系数矩阵。 怎么算矩阵、怎么按它配权重(风险平价那一套)是另一个题目,等量化栏目恢复之后单独写。 本篇只要你能一眼看出"哪几笔其实是一笔"——这一步的收益是整条链上最大的,而且不要求你会算任何东西。
三、实测:你开了 N 个品种,实际相当于几个
上面两节全是道理。道理的问题是"相关性挺高的"这句话没有单位——高到什么程度才算"其实是一笔"?所以我去量了一下。
怎么做的
样本:30 个品种(按成交额事前排名取前 30,⛔ 不因为"这两个看起来像"而增减),2019 年 1 月到 2026 年 8 月,2601 份合约、51462 个品种日;另外单跑一组黑色系五品种。
三个刻意的选择,每一个都可能改结论:
- 每个品种每天用"当日持仓量最大的那份合约"当代表(主力是一个位置,不是一份合约)
- ⛔ 不用主力连续合约。 接缝处那一跳是两份合约的价差,不是市场走出来的——那是假收益。换月当天该品种的收益整天丢掉不要
- 价格用收盘价,不用结算价。 四象限那篇立过规矩:测价格序列自己的统计性质,得用收盘价
然后把结果折成一个数,我管它叫有效独立品种数:
手上 N 个品种,两两毫不相关就是 N 个独立赌注,完全同涨同跌就是 1 个。实际是几个,取决于它们相关到什么程度。
结果一:同一条链上的四份合约,等于 1.4 个
量的就是黑色系那篇画过的那四份合约。
| 相关系数 | |
|---|---|
| 焦炭 × 焦煤 | +0.86 |
| 螺纹钢 × 铁矿石 | +0.72 |
| 螺纹钢 × 焦炭 | +0.67 |
| 螺纹钢 × 焦煤 | +0.59 |
| 铁矿石 × 焦炭 | +0.57 |
| 铁矿石 × 焦煤 | +0.48 |
平均下来 +0.65。折成有效独立品种数:
四个品种,等于 1.36 个。
然后我加了第五个品种——热卷。有效独立品种数从 1.359 变成 1.358。
不是涨得少,是没涨,还掉了一点点。螺纹钢和热卷的相关系数是 +0.94,几乎是同一个东西的两种形状;它摊薄分母的作用,还不如它抬高平均相关的作用大。
你在四个品种上各开一手,账户里是四行持仓。风险上,你开的是一笔半。
结果二:跨板块挑,天花板在三个多一点
黑色系是极端情况,它们本来就钉在一条链上。那随便挑呢?
从池子里随机挑 N 个、重复几百次、取中位数(这一档用 2019 年就有数据的那 26 个品种,好让窗口够长):
| 你开了几个品种 | 实际相当于几个 | 分散效率 |
|---|---|---|
| 2 | 1.58 | 79% |
| 3 | 1.96 | 66% |
| 4 | 2.25 | 56% |
| 5 | 2.44 | 49% |
| 8 | 2.80 | 35% |
| 10 | 2.95 | 30% |
| 20 | 3.27 | 16% |
这张表是本篇最想让你看到的东西。 它说的不是"分散没用"——从 1 个到 5 个,有效赌注从 1 涨到 2.44,是实实在在的收益。它说的是分散有天花板,而且比大多数人想的低得多:
在国内商品期货上,开 10 个品种和开 20 个品种,实际承担的独立风险几乎一样多——2.95 对 3.27。
多开的那十个品种给你的是十倍的手续费、十倍的盯盘量、十倍的移仓次数,以及 0.3 个独立赌注。
结果三:板块是个太粗的分类
我原本以为分散该按板块来分。数据不完全支持。
各板块内部的平均相关:贵金属 +0.71、黑色 +0.51、能化 +0.50、有色 +0.47,农产品只有 +0.29——农产品确实是最分散的板块。但翻开它内部看:棕榈油 × 鸡蛋只有 +0.09,豆粕 × 菜粕却有 +0.86,后者在全场四百多对里排得进前三。
"农产品比较分散"这个印象是被两种极端平均出来的,它对你手上具体那两笔没有任何指导意义。
真正决定相关性的不是板块名,是这两个品种之间能不能画出一条具体的线:
- 能互相替代——豆粕和菜粕(+0.86)、棕榈油和菜油(+0.70)、聚丙烯和塑料(+0.91,全场最高)
- 一个是另一个的原料——原油和燃料油(+0.86)、原油和沥青(+0.71)
而全场最好的分散者是沪金:它和一大批能化品种的相关系数是负的(−0.02 到 −0.07)。
判断两个品种算不算一笔,不要问它们在不在同一个板块,要问它们之间能不能画出一条线。
结果四:坏日子里,分散掉一半
前面说过相关性不是常数。这里给一下量级。
把"全市场波动最大的 5% 交易日"挑出来单独算:平均相关系数从 +0.21 涨到 +0.46,折成有效独立品种数大约要打对折。
分年份拆开看是同一件事:同一批品种每年单独算一次,有效独立品种数在 2.4 到 5.4 之间摆动,而最低的两年是 2022 年和 2020 年——正好是那两次全球性冲击发生的年份。
你在平常日子里数出来的那几份分散,到真正需要它的那几天,大约只剩一半。
⚠️ 这一条要打个折:"大波动日"是按结果挑出来的日子,光这个挑法本身就会让相关显得更高。所以它只用来标量级,不用来证明任何因果——何况"极端行情里大家一起跌"这件事,场内没人需要被说服。
这组数要打几个折
① 有效独立品种数是个粗糙的度量。 它只看两两相关的平均值,不看相关结构的形状,也不管各品种的波动大小。它回答"分散掉了多少",不回答"该怎么配权重"。
② 它假设你在每个品种上冒的风险一样大。 你要是在一个品种上压了七成仓位,前面的表都跟你没关系——你的有效独立品种数就是 1。
③ 这是历史相关性,不是未来相关性,而且不稳定:七年里从 5.43 到 2.43。做规划请用坏年份那一档,不要用平均。
④ 两个口径我都对照跑了一遍。 换成主连拼接去算,435 对里有 88% 的相关系数变小了(中位数低 0.02)——假收益落在各自不同的换月日上,把相关往零推,分散会显得比实际更有效。方向和预期一致,量级不大,我不夸张成一个大坑。
换成结算价则中位数只差 0.005,可以忽略——四象限那篇那条口径规矩在自相关上能把符号都翻过来,在跨品种相关这件事上它几乎什么都没做。规矩我照守,但别把它的强度平移到这里。
四、前人是怎么解这道题的
写到这儿要停一下。
仓位管理不是一个新问题,它被算了几十年,而且有人算得比我狠得多。这一节把几本绕不开的书摆出来——不是掉书袋,是因为它们各自正面回答了前面三节里的一个具体问题。
① 那个"位置"确实存在,而且有人把它算出来过
第一节说"一定存在某个位置,越过它再加仓位就同时降收益、升风险",但没说它在哪儿。
Ralph Vince 在《The Mathematics of Money Management》里把它叫做 optimal f——最优下注比例。他给的图景比我那个二次函数具体:超过它之后收益下降、风险上升,而且这条曲线右侧比左侧陡得多——比最优值小一点你只是少赚,大一点长期收益掉得很快。
⭐ 但他自己反复强调的那一条最要命:optimal f 是拿历史交易算出来的,未来那个 f 不是这一个。
这一条把前面整个翻转了。既然你手上那个 f 一定是估出来、一定有误差的,那么"我站在曲线的哪一侧"本身就带着运气成分。
这就是第一节那句"往小的那一侧站"的出处。不是我保守,是这条曲线本来就不对称,而你还不知道自己站在哪儿。
② 单笔 2%,全部 6%
Alexander Elder 给过两条规则,被引用的次数大概比任何一条仓位规则都多:
- 2% 规则:任何一笔交易的风险不超过账户的 2%
- 6% 规则:当月累计亏损达到账户的 6%,这个月剩下的时间不再开新仓
第一条属于单笔那一层,不是这篇的地盘,第二条才是。两条放在一起,隐含了一个很朴素的答案:你同时能拿的、每笔都用满风险预算的仓位,大约是三笔。
⚠️ 但要注意一处常被混着引的差别:Elder 那个 6% 是"当月亏损的刹车",不是"当前总持仓风险的上限",两者不是一回事。我在结论里给的 5% 是后者,比它更紧一点——因为期货有跳空,你的止损不一定停在你写的那个价格上(第六节②)。
③ 海龟已经把"相关性"直接写成了硬规则
第二节和第三节费了很大劲讲的事,海龟交易法则在四十多年前就写成了限额。《海龟交易法则》里那套单位限额是:
| 限的是什么 | 上限 |
|---|---|
| 单个市场 | 4 个单位 |
| 关系紧密的一组市场 | 合计 6 个单位 |
| 关系松散的一组市场 | 合计 10 个单位 |
| 同一个方向(全是多头或全是空头) | 12 个单位 |
请对着第二、三节读这张表。它限的正是我前面量的三件事:同一条链上的品种要当成一个来管、跨板块也不能无限加、方向本身就是要限额的。
四十多年前他们在交易台上凭经验定下的数,和我用七年半日线跑出来的数,指的是同一件事。
⚠️ 但有一处对不上,而且正好是我这次实测的增量所在。
他们把市场分成"紧密"和"松散"两档。我的实测说这个二分法太粗——农产品是这批数据里最"松散"的板块(平均相关只有 +0.29),可它内部的豆粕和菜粕是 +0.86,比很多"紧密"组还紧。
所以判据不该是"它们被归在哪一组",而是第三节那句:这两个品种之间,能不能画出一条具体的线。
(⚠️ 这里只引海龟的仓位限额。它的入场规则、通道怎么用、单位怎么算,是另一个完全不同的题目,量化栏目恢复之后单独写。)
④ 一个很好复述的实验
Van Tharp 在《通向财务自由之路》里做过一件事:给一屋子人完全相同的一串交易结果,让每个人自己决定每次下多少注。结果天差地别——有人翻了倍,有人爆掉了。
输入一模一样,只有仓位不一样。他由此把仓位管理称作交易系统里被忽视得最厉害的一环:大多数人把绝大部分精力花在"买什么"上,而那恰恰是决定最终结果最少的那部分。
⚠️ 这个折必须打:"仓位比选什么更重要"只在你的方法本身有正期望时才成立。 长期负期望的系统,仓位再好也只是亏得慢一点(第七节②)。
⑤ 最后一条,不出自任何一本技术书
Larry Hite 在《金融怪杰》里说过一句被转了无数次的话,大意是:
不下注,你就赢不了;但把筹码全输光,你就再也不能下注了。
这和第一节那个不对称是同一件事的两种说法。前半句拦住的是"什么都不做",后半句拦住的是"一次做完"。
这五条有一个共同点
没有一条是在教你怎么赚得更多。 Vince 算的是别站到陡的那一侧,Elder 定的是什么时候必须停手,海龟写的是哪几个品种要当成一个来管,Tharp 证的是同样的机会也能被仓位毁掉,Hite 说的是别把筹码输光。
仓位管理这门学问,从第一天起研究的就不是怎么赢,是怎么保证自己还能再下一次注。
五、加仓与减仓:这两个方向不对称
前面讲的是"一共该拿多少",这一节讲已经在场之后的事。
加仓:你想加的理由,是一条关于过去的信息
人为什么想加仓?几乎总是同一个原因:这一笔在赚钱。 这个理由听上去很硬,其实很软——
这一笔在赚钱,说的是过去这几天发生了什么。它不改变下一段行情的分布。
加仓的三种做法市面上讲得很多:金字塔、等量、倒金字塔。我不再排一遍,只说其中一种为什么特别危险。
倒金字塔的问题不是"激进",是它让两件事同时发生:平均成本被推到离现价最近的地方,总仓位同时被推到最大。成本最薄的时候仓位最重——于是一次完全正常的回撤,就能把前面所有浮盈连本带利吃回去。
加仓最常见的那个错,和放宽止损是同一个错
止损那篇讲过:关键位比算出来的止损远,于是把止损往外挪一挪——这等于把风险预算悄悄改大了,而且改的时候你不会有任何感觉。 加仓是它的镜像:
止损不动、手数往上加,效果和手数不动、止损往外挪,一模一样。
一个改分母、一个改分子,改完之后你要付的那个数一样,区别只在于前者看起来像"止损纪律松了",后者看起来像"顺势而为"。
所以加仓有一条最起码的规矩:加完之后回去把这一整笔的止损重算一遍。 超了预算这个仓就不该加——不是该加得晚一点,是不该加。
减仓:算术上永远是免费的那条路
每日结算那篇讲追加保证金时给过三条路,减仓是不用掏钱的那条。这在非追保的日常里同样成立:加仓要花手续费、买卖价差、更多的保证金占用,减仓不花钱,它只花一样东西——不甘心。
而这个市场只对前一样收费,所以人总把后一样留到最后。
有三个时点,减仓的不是你
- 追加保证金通知到的时候,而通知到的那一刻市场已经收盘了
- 合约临近交割的时候,制度会用三道门把不交货的人请出场
- 连续单边市的时候,强制减仓是唯一一个没有对手盘也能把你了结掉的机制,而且方向对了也可能被按比例了结
这三个时点的共同点是:到那时候,动手减仓的不是你。
一份自己写下来的减仓计划,唯一的作用就是让你走在它们前面。
六、期货把这道题加难在哪
上面几节对任何有杠杆的市场都成立。期货多出来两条。
① 你的仓位上限自己会动,而且往不利的方向动。
保证金那篇讲过,你什么都不做,保证金要求也会自己涨上去——临近交割月递增、交易所临时上调,而后者往往跟在波动率后面,是结果不是预告。
本篇要补的是它在总仓位这层的后果。风险度是"占用 ÷ 权益",而行情不利的日子里:
- 分子在涨:保证金占用按当日结算价每天重算,价格往不利方向走,占用跟着变大
- 分母在跌:当天的亏损被兑现成现金划走
两头一起恶化。 你一手没动,你的仓位却变重了。
(结算那篇算过:这个双向恶化在空头身上更明显。做空要留更厚的缓冲——不是做空更危险,是算术在那个方向上更不客气。)
② 风险不是连续送到的,有一部分是一次性到货的。
强平那篇量过隔夜跳空乘上真实杠杆的后果:8 倍真实杠杆下,平均每 209 个交易日就有一夜吃掉三成权益;3 倍杠杆下三年才碰上一次。
同一段历史行情、同一批品种,差别只有仓位。 这是我见过的把"仓位决定一切"讲得最不抽象的一组数。
而且夜盘并不解决这件事:它只是把一整段真空切成两段,第二段你更可能在睡觉。那篇结尾说仓位是唯一在你睡着时还替你工作的东西——反过来同样成立。
七、仓位管理不回答什么
按这个栏目的规矩,边界这一节要比用法写得更用力。
① 它不告诉你方向对不对。 轻仓不会让错的判断变对,只会让这个错误便宜一点。仓位管理管的是错误的价格,不是错误的数量。
② 它救不了一个负期望的系统。
如果你的方法长期是亏的,最好的仓位管理也只能让你亏得慢一点、体面一点。它买不来正期望。
这个市场的算术本来就是负和的:零和再扣掉手续费。仓位管理是一个乘数,乘在负数上结果还是负的,只是绝对值小一点。它能延长你待在场内的时间,前提是你打算用这段时间去修方法,而不是等运气。
③ 它不是"越轻越好"。 轻到收益覆盖不了成本和时间也是一种失败——温和的那一种,但仍然是失败。目的不是把仓位降到零,是让你在自己真正有优势的那件事上待得足够久;这句话有两个条件,仓位只负责后一个。
④ 它不保证你能按计划减仓。 减仓和止损一样,是需要成交才能兑现的动作——到了板价,价格优先失效,只剩时间优先;止损那篇那句"你的止损价是你算的,你的成交是别人给的"对减仓计划完全适用。
一个"跌到这儿我就减一半"的计划,和一张止损单是同一种东西:它承诺的是你会去按那个按钮,不是市场会接住你。
顺带交代:这一篇测了什么,没测什么
第三节有实测,但只覆盖了这个题目的一小块——几个品种的价格是不是一起动,这一块日线答得很好。
真正的那个问题我测不了:你该开多大。 那个数取决于你的方法有没有优势、你的钱从哪儿来、你能在回撤里待多久——这三样没有一样出现在任何一列行情数据里。
所以本篇的实测只负责拆掉一个具体的错觉("我已经分散了"),不负责给你一个手数。能量的我量了,量不了的我不猜。
八、说点不那么算术的
前面七节全是数字。但这件事最后会落在一个不太像技术问题的地方。
一个开得很重的仓位,本质上是在说一句话:这一次我不会错。 而这句话没有人有资格说——不是因为要谦虚,是因为在这个市场里,"方向对了仍然亏光"本来就是常态。
所以我更愿意这样理解仓位:
仓位是你对自己判断力的定价。嘴上说"我可能会错"不要钱,把手数降下来才要。
"我不知道下一根 K 线往哪儿走"——这句话几乎每个人都会说,说的时候也是真心的。但仓位是唯一能证明你真的信它的东西。 一个嘴上说着不确定、手上却压满的人,其实并不觉得自己会错。
第四节那五个人之所以最后都绕回同一个地方,大概也是这个原因。他们研究了一辈子怎么下注,结论是"先保证还能再下一次"——这不是消极,是把顺序摆对了:
这个市场每年都会给出机会,唯一的前提是那时候你还在。
⚠️ 但我不想把它说成一句漂亮话,所以补一句不好听的:活着只是必要条件,不是充分条件。 一个没有优势的人,活得久只是把同一笔亏损分成很多次交出去(第七节②)。仓位管理买来的是时间;这段时间你拿去修方法还是等运气,是另一回事,而且是更要紧的那件事。
所以这一篇如果只留一句话,我希望是这句:
把仓位降下来,不是因为你胆小,是因为你要给未来的自己留一次再来的机会。
九、一张可以贴在显示器边上的表
| 你在决定什么 | 开仓之前先答这一句 | 出问题的信号 |
|---|---|---|
| 这一笔多大 | 单笔风险是权益的百分之几(用 ATR 那篇的算法) | 你为了开得下,把止损往外挪 |
| 一共多大 | 所有持仓的风险加起来是多少;合并同类项之后还剩几个赌注 | 你答不上来这个数 |
| 要不要加 | 加完之后,整笔的止损重算了吗 | 手数往上加了,止损没动 |
| 什么时候减 | 你自己的减仓触发条件,写下来了吗 | 减仓的决定总是别人替你做的 |
这张表从上往下走,而且要在开仓之前走——开仓之后再看,四行里有三行已经来不及了。第二行是我最想让你记住的:它是唯一一个下单框里没有的数。
三条能直接用的结论
1. 先算总数,再算单笔。顺序和大多数人是反的。 大多数人的流程是:看好一个品种 → 算这笔开几手 → 下单 → 再看好一个 → 重复。这个流程里总仓位是算出来的结果,没有人事先决定过它。 倒过来:先定死"我全部持仓最多冒多少风险",再拿这个额度去分配每一笔。 额度用完就不开了,哪怕机会看起来再好——机会永远有下一个,额度没有。
那个额度定多少?我自己的习惯是:所有持仓的止损万一在同一天被打掉,合计亏损不超过账户的 5%——比第四节那条被引得最多的 6% 规则再紧一点,因为期货有跳空。⚠️ 这是我的习惯,不是标准,更不是什么行业惯例。 正经的做法是用回撤那篇的办法从你自己的回撤上限往回倒推——你能接受多深的回撤,决定了这个额度该是多少。
2. 今天就做一次合并同类项。 把现在所有持仓抄在纸上、标出方向,然后问第二节那个问题。花五分钟,而且经常会让人当场减掉一笔。
3. 给"减仓"写一个和止损同样具体的触发条件。 几乎每个人都有止损价,几乎没人有"减仓价",结果仓位只会往上走,往下走的那几次全是被动的。 写什么都行——账户回撤到某个百分比、某个品种浮亏到某个数、持仓超过多少天——重要的是它得是一个数,不是一种感觉。
一粒米,先想清楚自己一共押了多少,再去想这一注押得对不对。
下一篇:回到《米粒识期》,开一个至今空着的模块——开户全流程与"特定品种"权限怎么开。这一篇讲的是你在场内该拿多重,那一篇讲的是你到底能不能进这个场,以及有一批品种为什么要单独申请。
⚠️ 风险提示 本文仅为期货知识分享与研究交流,不构成任何投资建议。期货交易具有高杠杆特性, 可能导致本金全部损失甚至产生穿仓负债。文中所有比例、倍数与仓位数字均为演示与 统计用途,不代表任何人的实际业绩,也不构成任何形式的收益预期;第三节的实测 基于公开历史行情,历史统计不代表未来表现。文中涉及的保证金、限仓、强制减仓等 规则以各期货交易所官方最新公告为准。请通过正规期货公司开户,理性参与、独立决策、 风险自担。