写在前面
行情走出一段单边,群里就会热闹起来。
截图开始出现:三个月两倍、上周八连胜、这一波抓住了整段。有人问怎么做的,有人开始记那个名字,有人默默地把仓位加了一档。
我想问的不是"这些截图是真的吗"。大部分大概率是真的——真到你可以逐笔去对,对得上。
我想问的是另一个问题:
一张真实的、对得上的截图,作为"这套方法行"的证据,值多少钱?
这两个问题差得很远。第一个问题问的是"发生了没有",第二个问题问的是"发生了,能说明什么"。
而这两个问题之间,隔着一道你几乎永远看不见的手续:从"发生了"到"被你看见",中间多了一道展示。
这一篇不针对任何具体的人、任何具体的群。它讲的是一件更基础的事:你手里那份样本,是被谁挑过的。
一、先说清楚我要证伪的是哪一句
"晒单不可信"——这句话不用我来讲。任何一个在这行待过两年的人都见过它的反面,这是共识——而这个号对共识的处理方式一向是只去标定它的量级、不去证明它。
我要动的是另一句,它传得很广,而且几乎没有人验过:
"他做到了,所以这套方法行。"
这句话看起来像一个推理,其实是一次跳跃。它默认了一件事:一个好结果,能反推出一个好方法。
要检验它,得知道一件事:如果方法完全不行——不行到根本没有方法——那么"做到了"这件事有多难?
如果答案是"很难",那这个推理站得住。
如果答案是"十一个人里就有一个",那它就什么也没说。
第四节我会把这个数算出来。先说前面三层。
二、第一层:你看到的不是"他做到了",是"他被展示了"
这是最容易懂、也最容易被低估的一层。
想象一百个人在同一段行情里做同一个品种。三个月后:
- 赚了很多的那几个,发了截图;
- 小赚小亏的那一批,没什么好发的;
- 亏了大半的那些人,不发;
- 已经不在场的那几个,不在群里了。
你在群里看到的东西,不是这一百个人的成绩分布,是这个分布的右边那一小截。
这一步听起来是废话。但它有一个不废话的推论:
在同一个池子里,晒出来的成绩越夸张,说明池子越大——而不是说明晒的人越厉害。
因为夸张的成绩本来就是从池子的最右边挑出来的。池子越大,最右边就越远。
期货让这一层比别处更严重
有三件事,是别的市场没有、或者没这么强的。
① 出局是真的出局。
股票被套的人还在群里,他会说"我拿着,早晚回来"。期货不一样:追保、强平、穿仓是一条真会走到底的路,走到底之后账户里没有仓位,人也不在这个话题里了。
消失的人不发朋友圈。 他们既不在分子里,也不在分母里。
而且出局这件事偏偏爱扎堆:它最常发生在市场最难受的那几天,那几天连最该留着的东西都会被卖掉——因为它最卖得掉。所以"消失"不是均匀撒在时间上的,它一阵一阵地来。
② 杠杆同时拉长了两头。
这是最反直觉的一条,我在第四节用数据把它量了出来:波动越大的那段时间,中位数越低,而翻倍的人越多。 两头一起变长。
所以晒单的高峰,恰恰出现在大多数人亏得更多的那段时间里。你看到的热闹和你看不到的沉默,是同一件事情的两面。
③ 你没有办法核实分母。
一个人做了一百笔,展示其中最好的五笔,你看到的每一笔都是真的。这不是造假,甚至可能连"挑"的自觉都没有——人本来就更容易记住赢的那几次。
这就到了第二层。
三、第二层:你自己的记录,也是被挑过的
前一层讲的是别人。这一层麻烦得多,因为它发生在你自己脑子里,而且没有人会来提醒你。
请你回想一下:你能立刻想起来的,是哪几笔交易?
我猜是这几种:
- 赚得最多的那一笔;
- 亏得最狠的那一笔;
- 还有那笔"差一点就"——刚止损就反弹,或者刚平掉就起飞。
中间那几十笔小赚小亏的,你想不起来。 它们既不刺激也不好讲,但它们才是你的大多数。
第四节里我会给一个数:让一个完全不做判断的人随机做四十笔,然后允许他挑出自己最好的五笔——这五笔的平均收益接近 6%,胜率百分之百;而他全部四十笔的平均是负的。
他没有撒谎。他只是挑了。
而你在复盘自己交易的时候,做的是同一个动作。
⚠️ 这一节和
心理止损那一篇讲的不是同一件事,别混。那篇讲的是"心里记了一个数但到点没按下去"的第一种心理止损——它是事前的、关于执行的。这一节讲的是事后的记忆:不是你没执行,是你没记住。
四、实测:让十万个完全不做判断的人,在真实的价格上跑一遍
⚠️ 先说清楚这一节的性质:它是模拟,不是实测
这个号前面做过十八次实测,量的都是市场上真实发生过的事。这一次不是。
我手里没有任何真实交易者的账户数据——谁赚了、谁亏了、谁不玩了,这些不在任何一列公开数据里,也不该在。所以这一节没有回答"市场上的人赚没赚",那个问题我答不了。
这一节回答的是另一个问题:
把真实的价格摆在那儿,让一批完全不做判断的人在上面随机下注,最好的那几个能长成什么样。
它证明不了任何一个晒单的人是靠运气。 它能给出的是另一样东西:一条漂亮的曲线,需要多少运气就能造出来。
也就是——一张截图作为证据,值多少钱。
怎么做的
数据整套复用讲仓位那一篇用过的那批:30 个品种、1102 份代表合约、51462 个品种日,2019 年 1 月到 2026 年 8 月。价格是真的,一天都没编。
在这上面造十万个交易者,每人:
- 随机挑品种、随机决定做多还是做空(各一半)、随机持有 1 到 10 个交易日,一共做 40 笔;
- 名义敞口 = 当时权益的 3 倍;
- 每笔往返扣一笔小成本;
- 权益跌破本金的 20% 就出局,不再交易。
他们不看图、不看基本面、不做任何判断。 唯一真实的东西是价格。
⚠️ 上面每一个数字都是我设的,不是从市场上量出来的。所以我把它们全部扫了一遍:杠杆 2 到 8 倍、笔数 20 到 80、成本 0 到 20bp、出局线 0% 到 50%、换三组随机种子、换结算价口径、换成只用全期都在的 26 个品种。下面只报那些换完参数还站得住的结论。
结果一:随机能造出什么样的曲线
四十笔之后,十万个人的成绩:
| 位置 | 期末权益(本金 = 1) |
|---|---|
| 最差的 10% | 0.24 |
| 四分之一分位 | 0.44 |
| 中位数 | 0.74 |
| 四分之三分位 | 1.22 |
| 前 10% | 1.90 |
| 前 1% | 4.07 |
| 前 0.1% | 7.34 |
- 赚钱的人占 34.6%;
- 翻倍的占 8.79%——大约 11 个人里就有一个;
- 三倍的占 2.77%,36 个人里一个;
- 最好那 1% 的人,期末权益中位数 4.92 倍,胜率中位数 62.5%。
一个不做任何判断的人,只要有十一个同伴,里面就会站出来一个翻倍的。
他的截图是真的,他的胜率是真的,六成二的胜率甚至比大多数人的实盘都好看。
⚠️ 还有一个数值得看一眼:中位数是 0.74,而平均数是 0.96。 这个差不是成本造成的(成本一共才收了四十次、每次几个基点),它是回撤那一篇里那件事——等幅的涨跌回不到原地,而杠杆把这个缺口按波动的平方放大。⛔ 那个算术我不在这儿重讲。
⚠️ 顺带说一个容易被忽略的细节:最好那 1% 的曲线也并不平。 他们的最大回撤中位数是 26.4%,四分之一的人超过 33.5%。也就是说,"曲线漂亮"这件事本身也是被挑出来的——挑的是终点,不是过程。
结果二:只统计还在场的人
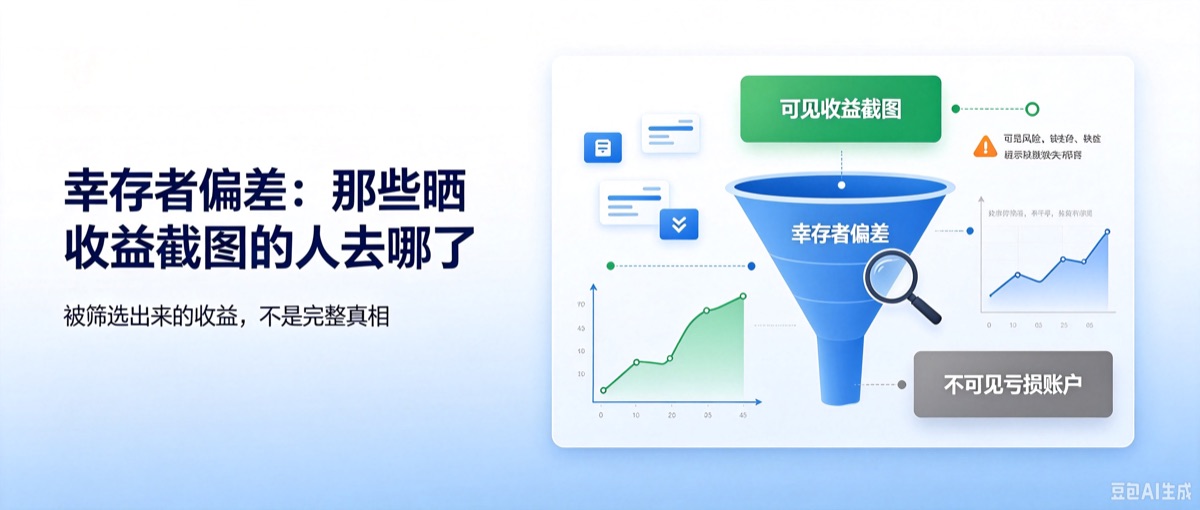
这是"幸存者偏差"这个词的字面意思。
- 四十笔之后仍在场:91.2%,出局 8.8%;
- 全体中位数 0.74 → 只看还在场的人,0.81;
- "赚钱的人占比"从 34.6% → 37.9%。
⚠️ 这个抬升比我开跑前猜的小得多,我原本以为会很夸张。
但真正的答案在下一张表里,而且它比我原来猜的那件事重要得多。
结果三 ⭐:幸存者偏差有多大,由"谁被算作出局"决定
我把出局线和杠杆挪了一下,其余全不动:
| 设定 | 全体中位数 | 只看还在场的人 | 出局率 |
|---|---|---|---|
| 出局线 20%(基准) | 0.74 | 0.81 | 8.8% |
| 出局线 0%(只有穿仓才算走) | 0.75 | 0.76 | 0.4% |
| 出局线 50% | 0.68 | 1.11 | 42.6% |
| 杠杆 8 倍 | 0.17 | 1.12 | 71.1% |
看最后一行:同一批人、同一段行情、同一个随机规则,全体的中位数是亏 83%,而还在场的那批人的中位数是赚 12%。
这中间差的不是能力,是七成的人已经不在这张表里了。
幸存者偏差的大小,不取决于赢家有多强,取决于消失的那批人有多惨、有多少。
⭐ 所以杠杆越高、门槛越硬的地方,还在场的那批人看上去就越体面。这不是那个地方的人更厉害,是那个地方的淘汰更快。
结果四 ⭐⭐:前二十笔最好的那批人,后二十笔去哪了
这是全篇最贴题的一条。我把四十笔切成两段,用前二十笔给所有人排名,然后看他们后二十笔的表现:
| 第一段的排名 | 第一段末权益中位数 | 第二段收益中位数 |
|---|---|---|
| 全体(还在场的) | — | −13.1% |
| 前 1% | 3.30 | −15.5% |
| 前 10% | 1.99 | −12.2% |
| 后 10% | 0.34 | −17.3% |
第一段前 1% 的那批人,第二段仍然进前 10% 的比例是 10.3%。
如果完全没有延续性,这个数就该是 10%。
它是 10.3%。
再看一个更具体的:第一段就已经翻倍的那批人(占全体 4.91%,也就是最有资格发截图的那一批)——
- 后二十笔结束时,11.3% 的人连本金都跌回去了;
- 只有 38.9% 的人比第一段结束时更高;
- 他们的权益中位数从 2.35 走到 2.16。
这就是"那些人去哪了"的一个版本:他们没有去哪儿,他们只是回到了平均水平——因为他们从一开始就在平均水平上,只不过前二十笔运气好。
⚠️ 一处我自己写错、又改回来的地方(值得单独说):这批领先的人,第二段的出局率只有 0.2%,全体是 6.8%。我第一版写成了"极端的成绩说明这个人更稳"。错的。 他们权益中位数已经是 3.30,要跌回 20% 的出局线,得再亏 94%。 领先本身就是缓冲。 这是开一手和扛得住一手那个算术,和能力无关。
结果五:连胜有多难
单笔胜率 49.3%(随机多空各一半,减掉成本)。四十笔里最长的一段连胜:
| 至少连赢 | 有多少人做到过 |
|---|---|
| 5 笔 | 44.65%(两个人里就有一个) |
| 7 笔 | 12.07%(约 8 个人里一个) |
| 8 笔 | 5.95%(约 17 个人里一个) |
| 10 笔 | 1.33%(约 75 个人里一个) |
一张"八连胜"的截图,在一个十七人的群里就该有一个。 而它看起来非常像本事。
结果六 ⭐:真本事和好运气,四十笔分不开
这条是我最想让你记住的。
我复制了一组一模一样的人,唯一的区别是:给他们每笔加一个真实的优势——每笔名义收益上加 30 个基点。往返成本才 6 个基点,所以这是一个把成本赚回来还大有富余的交易者,一个真的有本事的人。
然后我问:四十笔之后,你能不能把他和一个纯随机的人分开?
| 笔数 | 随机组中位数 | 有优势那组中位数 | 随机组里越过对方中位数的人 |
|---|---|---|---|
| 10 笔 | 0.94 | 1.03 | 39.3% |
| 20 笔 | 0.89 | 1.07 | 35.3% |
| 40 笔 | 0.75 | 1.07 | 30.9% |
| 80 笔 | 0.48 | 1.01 | 26.8% |
四十笔之后,三成的随机交易者比"有本事那组"的一半人做得更好。 跑到八十笔,还有 26.8%。
反过来更扎心:随机组前 1% 的门槛是 4.07 倍,而"有本事那组"只有 3.2% 的人达到了这个数。
真本事做出来的成绩,反而没有运气好的人那么夸张。
这不是说本事没用。这是说:在四十笔这个长度上,成绩这个东西没有分辨力。
你从一张截图里读出的"他很行",和从同一张截图里读出的"他运气好",证据强度是一样的。
结果七:不用挑人,挑自己的几笔就够了
回到第三节那个问题。同一批随机交易者,允许每人从自己的四十笔里挑最好的几笔:
| 挑最好的 | 这几笔的平均收益(名义) | 3 倍杠杆之后 |
|---|---|---|
| 1 笔 | 9.03% | 27.1% |
| 5 笔 | 5.90% | 17.7% |
| 10 笔 | 4.25% | 12.7% |
| 全部 40 笔 | −0.03% | — |
任何一个随机交易者,都能从自己的记录里挑出五笔,拼出一份胜率 100%、单笔平均赚 18% 的成绩单。
一笔谎都不用撒。
结果八 ⭐:从哪一年出发
同一套随机规则,只改出发的时间:
| 出发年 | 中位数 | 前 1% 门槛 | 翻倍的人 | 出局的人 |
|---|---|---|---|---|
| 2019 | 0.756 | 3.79 | 8.30% | 7.9% |
| 2020 | 0.700 | 4.53 | 9.57% | 11.7% |
| 2021 | 0.667 | 4.99 | 11.00% | 16.1% |
| 2022 | 0.754 | 3.83 | 8.64% | 6.6% |
| 2023 | 0.804 | 3.43 | 6.96% | 3.5% |
中位数最低的那一年,恰恰是翻倍的人最多的那一年。
波动放大的不是运气的方向,是运气的幅度——两头一起被拉长。翻倍的人多了三分之一,出局的人多了三倍多。
⭐ 所以第二节那句话在这里落了地:晒单的高峰,出现在大多数人亏得更多的那段时间里。 你看到的截图变多,不是因为这段时间更好赚,是因为这段时间的两头都更长。
⚠️ 出发年份的人数不是均匀的(受"跑完四十笔要多少天"限制),所以上面只做列内对比,我不说"哪一年比哪一年好"。
这组数要打几个折
① 它是模拟,不是对真实交易者的统计。 这是最大的一折,我在这一节开头已经写了一整段。
② 随机交易者是一个下限,不是一个描述。 真实的人不随机——他们的错误是相关的:同一时间做多同一批品种、同一时间恐慌。相关的错误只会让分布更极端,两头都更长。
③ 期货是负和的,模拟里只扣了成本。 真实市场里赢家的钱来自具体的输家,中间还要漏掉手续费。模拟的中位数已经是 0.74,真实只会更低。
④ 出局规则是简化的。 真实的强平不是"跌破 20% 就走人",而是风险度触线后被砍到线内,而且人可以入金继续。这一折的方向很明确:真实世界里出局更慢、更痛。
⑤ 没有滑点、没有涨跌停打不出去。 那些都在让结果更差的方向上。
⑥ 那个"每笔 30 个基点的优势"是我设的。 真实交易者的优势有多大、稳不稳定,这一节一个字都答不了——而那恰恰是"能不能分开"这个问题难在哪儿的另一半。
五、第三层:你的数据,也是幸存者
前两层讲的是人。这一层讲的是你手里那串数字——它同样是被挑过的,而且挑得更隐蔽,因为数字看起来最像客观。
① 你看的那根主连,是一条只由赢家拼起来的线。
主连是把一份份合约接起来的,而接上去的永远是当时最活跃的那一份。那些没成为主力、冷清了一辈子就到期的合约,从来没有进过这条线。你在这条线上做的所有统计,分母里都少了它们。
这条线还会带来假的跳空、会系统性压低跨品种相关系数——那些前面写过,这里只挂链。
② 你选的品种,是活到今天还活跃的品种。
我做实测挑品种池,用的是成交额排名。这个动作本身就是一次筛选:排在前面的品种,是那些成功活跃起来的品种。
所以我在每一篇实测里都写死一条规矩:品种池必须事前定,绝不能因为"这个品种出过极端行情"而临时加进来——那是拿结果挑样本。
③ 回测里那条好看的曲线,通常是被你自己挑出来的。
你试了二十组参数,选了最好的那一组,然后把它的净值曲线贴出来。这条曲线和第四节那个"最好的 1%"是同一个东西,只不过筛选发生在你的电脑里,而不是在群里。
⭐ 这一层和前两层是同一件事:分子是被展示的那部分,分母你看不见。
⚠️ 顺带划一条界:手续费那一篇也讲"分母",但那讲的是一个绝对数算大算小,得先说清除以什么;这一篇讲的是你手里这份样本是从多大的池子里挑出来的。两件事,别混用。
六、这道题不回答什么
① 它不告诉你任何一个具体的人是靠什么赚的。
这一点我必须写得很重。第四节证明的是"随机能造出这种成绩",不是"这种成绩都来自随机"。真有本事的人存在,而且他们的成绩同样落在那个分布里——上面结果六说的正是这个:分不开,往两个方向都分不开。
② 它不是"所以别信任何人"。
幸存者偏差不是一张怀疑一切的通行证。它只说明一件事:一张截图是一个结果,不是一个证据。 想知道一套方法行不行,你要的是过程——规则是什么、什么时候不用、最大回撤多深、亏的时候是怎么亏的。而这些恰恰是截图里最不会有的东西。
③ 它不告诉你需要多少笔才够。
第四节只说了"四十笔不够、八十笔还是不够"。那到底多少够? 这取决于优势有多大、波动有多大,是另一篇的题目——连同这一节用的那套模拟方法本身(怎么设计、怎么读它的输出、它什么时候会骗人),都留给以后专门讲稳健性检验的那两篇。这里只给一个方向:比你以为的多得多。
④ 它不能替代仓位。
知道"好成绩可能是运气"这件事,一分钱风险都挡不住。真正挡住风险的还是你一共下了多少注、这些注是不是同一注。认知不是风控,动作才是。
⑤ 它尤其不回答"那我该不该做这一笔"。
这一篇从头到尾没有出现任何一个品种的方向、点位或建议,以后也不会有。
七、一张可以贴在显示器边上的表
| 你看到的 | 你没看到的 | 该问的那一句 |
|---|---|---|
| 一张翻倍的截图 | 同一个群里另外十个人 | 这是从多少人里选出来的? |
| 一段八连胜 | 十七个人里就该有一个 | 他一共做了多少笔? |
| 一份漂亮的成绩单 | 被挑掉的那三十五笔 | 能看全部的记录吗? |
| 一条好看的回测曲线 | 试过的另外十九组参数 | 这组参数是什么时候定的? |
| "还在场的人平均赚钱" | 已经不在场的那七成 | 出局的算进来了吗? |
| 一个品种的漂亮历史 | 没活下来的那些合约 | 这条线是怎么拼的? |
| 你自己记得的三笔 | 想不起来的那三十七笔 | 有没有一份逐笔的记录? |
三条能直接用的结论
① 看到一个好成绩,先问分母。
不是"他是不是真的",而是"这是从多少人里、多少笔里挑出来的"。十一个人里就有一个能翻倍——这个数你记住就够了。
② 判断一套方法,要过程不要结果。
结果是被展示的那一半,过程不是。问规则、问失效场景、问最大回撤、问亏的时候怎么办。一个只肯给你看结果、说不清什么时候不该用的方法,你手里拿到的其实还是一张截图。
③ 给自己留一份逐笔的记录,全部的,不挑。
这是这一篇唯一一个可以今天就做的动作。你对付不了别人的筛选,但你可以取消自己那一道。
记下来的东西很简单:每一笔的时间、品种、方向、手数、进出价格、当时为什么做。尤其是那些你不想记的。
半年之后你会有一份没有被挑过的样本。到那时候,前一篇讲的那件事才有地方落脚——一个错误的读法能传那么广,往往不是因为它经常对,是因为它错的时候大多不疼。那些不疼的错,只有在一份完整的记录里才看得见。
而这份记录唯一的用处,不是拿去晒。是有一天你回头看,能分清哪几笔是你做对了,哪几笔是市场刚好那么走。
下一篇预告
下一篇写《新手最常见的九个亏钱姿势》——把这个号前面三十几篇里散落的坑,收进一张清单。它是一篇汇总,几乎不讲新东西,但大概是最值得转给刚入门那位朋友的一篇。
⚠️ 风险提示 本文仅为期货知识分享与研究交流,不构成任何投资建议。文中第四节的全部数字来自基于历史价格的随机模拟,不是对真实交易者的统计,也不构成对任何人、任何方法、任何品种的评价;历史数据与模拟结果均不代表未来。期货交易具有高杠杆特性,可能导致本金全部损失甚至产生穿仓负债。文中涉及的规则、比例、时间等信息以各期货交易所官方最新公告为准。请通过正规期货公司开户,理性参与、独立决策、风险自担。