写在前面
8 月中旬有一条消息,在有色圈和产业圈同时被转了很多遍:
印尼总统公开宣布,印尼将设立战略矿产和商品交易所,2027 年 1 月 1 日起运营。
公开表述里给的理由很直接:改变棕榈油、镍等大宗商品价格由国外基准决定的现状,建立印尼自己的参考价格。
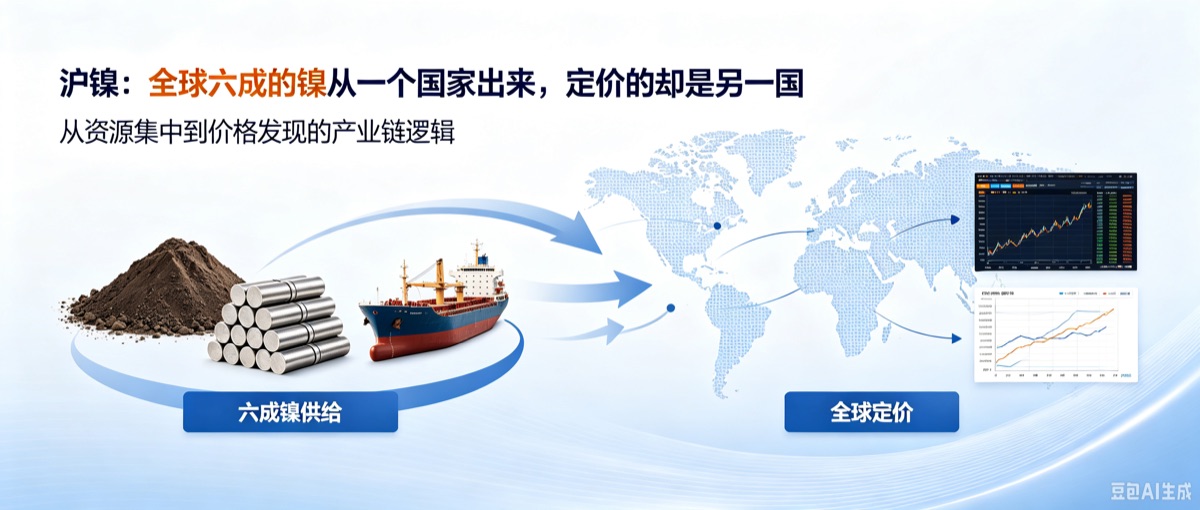
印尼是全球最大的镍生产国,产量占全球六成上下。这个体量之下,"自己定价"四个字看上去分量极重。
但如果你打算据此做点什么,请先注意这条消息里最容易被跳过的一件事:
印尼卖的镍,和你在上期所买卖的那份沪镍合约,不是同一样东西。
镍这条链上,从矿到最终的纯金属,中间有六七种形态:红土镍矿、镍生铁、高冰镍、湿法中间品、电解镍、硫酸镍。它们各有各的报价,各有各的市场。而沪镍合约能交割的,只有其中一种。
《米粒品种手册》这个系列的方法就是干这件事的:先把图画出来,一条消息来了,你自己就能把它放到图上,看看它离你手里的合约有多远。
铜那一篇讲的是"隔着几道工序",黑色系那一篇讲的是"消息落在没有合约的那一格上会分岔"。
镍要讲的是第三件事,也是这个系列到目前为止最难的一件:
当一条链上有六七种形态、而只有一种能交割时,"这条链的价格"到底是从哪一格长出来的。
这就是"定价权"这个词底下,真正在争的东西。
一、先画这张图:从红土到纯镍,中间分了两条路
镍和铜最大的不同,是它中途会分岔。
| # | 环节 | 产出什么 | 谁占大头 | 一句话 |
|---|---|---|---|---|
| 1 | 采矿 | 红土镍矿 / 硫化镍矿 | 印尼六成上下,菲律宾次之 | ⭐ 印尼卖的主要就是这一格和下面两格 |
| 2 | 火法冶炼 | 镍生铁(NPI)/ 镍铁 | 印尼产能占大头,中资参与度很高 | 直接给不锈钢厂用,含镍量只有一成上下 |
| 2′ | 湿法冶炼 | 湿法中间品(MHP) | 印尼,几乎全部运往中国 | 走电池那条路的原料 |
| 3 | 转化 | 高冰镍 | 印尼 | 火法路线转去做电池料的中转形态 |
| 4 | 精炼 | 电解镍(精炼镍、纯镍) | 中国、俄罗斯、印尼等 | ⭐ 沪镍合约交割的就是这一格 |
| 4′ | 化工 | 硫酸镍 | 中国 | 三元电池前驱体的原料,⛔ 不是期货标的 |
| 5 | 终端 | 不锈钢、三元电池、合金、电镀 | 中国是最大消费国 | 镍最后消失在这些东西里 |
有三件事值得单独拎出来说。
第一,第 2 格和第 4 格不是"纯度不同的同一种货",是两个市场。
镍生铁按"元/镍点"报价,卖给不锈钢厂;电解镍按"元/吨"报价,能注册成标准仓单。两者的买家不一样、合同不一样、价格走势也不总是同步。
第二,全球产出来的镍,大部分永远变不成第 4 格。
这是镍和铜结构上最大的差别。铜的链条是一条直线,绝大部分铜精矿最后都会变成阴极铜。而镍不是——镍生铁这条路直接通向不锈钢,中间不需要经过纯镍。
也就是说,全球一年产出的镍里,只有一部分会以"能交割的纯镍"这个形态出现。剩下的大头,在变成不锈钢之前,从来没有以纯镍的样子存在过。
第三,沪镍合约钉死在第 4 格。
原因和铜是同一个:期货交割真正转移的是一张标准仓单,仓单背后必须是品级、地点、数量都事先规定死的东西。镍生铁的含镍量、杂质、块度千差万别,做不了标准品;电解镍有国标、有牌号,可以。
至于具体哪些牌子的电解镍能进交割库,那是品牌交割那一篇的地盘,这里不重复。
二、把这条消息放到图上:三个市场,同时在争一件事
① 印尼手里是第 1–3 格,而合约钉在第 4 格
把印尼这些年的动作按顺序摆到上面那张图上,会看到一条非常清晰的路线:
| 时间 | 做了什么 | 落在图上第几格 |
|---|---|---|
| 2020 年 | 全面禁止镍矿石出口 | 掐第 1 格出境那条线 |
| 此后数年 | 冶炼产能大规模落地本国 | 把第 2、2′、3 格搬到国内 |
| 2025 年 | 出口税按加工深度分档,越往下游税越低 | 在第 2–4 格之间加了一道价格斜坡 |
| 2026 年 | 镍矿开采配额(RKAB)较上年下调 | 拧第 1 格的阀门 |
| 2027 年(已宣布) | 自建交易所,建立本国参考价格 | ⭐ 想给第 1–3 格自己定价 |
一句话概括:印尼用了六七年,把"卖石头"变成了"卖半成品"。
这是一个已经完成的产业事实,不需要预测。可以核查的证据是:印尼出口到中国的湿法中间品和精炼镍数量,这几年一直在增长——它出口的东西已经从矿变成了图上更靠下的那几格。
顺带说一句客观情况:印尼那些冶炼产能里,中资企业的参与度很高,这也意味着印尼这条线上的政策变化,对中国这条产业链而言是切身的事,不是别人家的新闻。
这套动作有一个名字,叫产业下游化。它也不是镍独有的——铜那一篇讲刚果(金)时就写过这个演化方向:禁令往往不是终点,配额、税收、本地加工要求才是。
⭐ 镍是这套剧本目前走得最远的一个样本,远到它已经走完了第五步——不只是要求你把厂建在我这里,而是要求你按我的报价来结价。
对期货读者来说,这一步的意义和前四步不同。前四步动的是货往哪儿流,第五步动的是价从哪儿来。前四步会改变某一格的供需,第五步试图改变整张图的参照系。
但请注意结构:印尼手里握着的是第 1、2、2′、3 格。
而全球两个镍期货市场——伦敦和上海——的合约,都钉在第 4 格。
② 最要命的一环:印尼自己的矿价,是拿"第 4 格的价格"折算出来的
这是整篇文章我最想让你记住的一件事。
印尼的镍矿并不是买卖双方随便谈的市场价,而是有一个政府发布的基准价机制(业内常说的 HPM/HMA)。它按品位、水分等参数,从一个参考价格折算出该月该品位镍矿的基准价。
而那个参考价格,长期以来盯的是国际市场上的精炼镍价格——也就是第 4 格。
于是就有了这么一个圈:
印尼卖的是第 1 格,但第 1 格的价格,是拿第 4 格的价格算出来的。 而第 4 格的基准,在伦敦。
这就是"价格由国外基准决定"这句公开表述,落到图上的具体样子。它不是一个情绪化的说法,它是一个可以画出来的传导链条。
反过来也就明白了印尼为什么要自建交易所:它想让自己卖的那几格,用自己的报价来结价,而不是拿另一格的价格来折算。
③ 三个市场同时在动,方向各不相同
把镍这条链上"谁在给价格当基准"这件事摊开,2026 年正好有三件事在同时发生:
| 市场 | 在做什么 | 钉在图上哪一格 |
|---|---|---|
| 伦敦 | 长期是全球精炼镍的基准价来源 | 第 4 格 |
| 上海 | 2026 年 4 月,镍成为上期所首个直接对外开放的完税有色金属期货品种,境外交易者可直接参与 | 第 4 格 |
| 印尼 | 已宣布 2027 年 1 月起运营本国交易所,建立本国参考价格 | 想覆盖第 1–3 格 |
⚠️ 这三件事的状态完全不同,不能混着读(这是《米粒观市》定下的规矩:一条制度消息先分清是征求意见 / 已发布 / 已生效):
- 伦敦那一条是长期既成事实;
- 上海那一条是已生效——镍开放的时点和"首个"这个定性,交易时间那一篇里写过,这里不重复;
- 印尼那一条是已宣布、尚未运营。
关于第三条,多说一句,因为它是最容易被读快的:挂牌一个合约和成为一个基准,是两件难度完全不同的事。
一个价格要被当成基准,至少要同时满足三样:有人持续在上面成交(否则报价没有说服力)、贸易合同愿意引用它(否则它只是一个数字,不是结价依据)、有一套让买卖双方都放心的交割与监管安排(否则没人敢把货押上去)。
这三样没有一样是宣布之日就能有的,也没有一样能靠行政力量一步到位。这不是对印尼这件事的评价,这是所有新合约都要走的路——国内很多品种上市多年才真正被产业拿去定价,也是同一个过程。
⭐ 顺带看一眼上海走的是相反的一条路:不是新建一个市场,而是把一个已经有流动性的合约向境外开放。一个是先建场子再攒人气,一个是先有人气再开门——同一个目标,两种完全不同的次序。
所以,落到你手里那份沪镍合约上,这条消息的传导路径是这样的:
印尼建立本国参考价 → 第 1–3 格的结价方式可能改变 → 冶炼与贸易环节的成本结构改变 → 再往后才轮到第 4 格的供需。
每一段都有时滞,每一段都可能被别的因素抵消。 而且最前面那一段,要等到 2027 年才开始。
④ 2022 年 3 月那一周:这张图被完整地演了一遍
第五节的实测里有一档 20% 的板幅。它不是凭空出现的——那几天,这条链上发生了迄今为止影响最大的一次事件。
先摆事实,全部来自公开报道,时间、数字都可核查:
- 2022 年 3 月 7 日至 8 日,伦敦金属交易所的镍价在两个交易日内从约 3 万美元/吨一路冲到 10 万美元/吨以上,涨幅超过 240%,创下该交易所成立一百四十多年来的纪录;
- 3 月 8 日,LME 宣布暂停镍交易,并取消当天已经成交的全部交易。一家有一百多年历史的交易所做出这个动作,极为罕见;
- 3 月 15 日前后,事件中心的中国企业青山集团宣布与银团达成"静默协议"——银行同意不对其持仓强行平仓、不追加保证金,事态趋于平息。
⛔ 我不评价任何一方在这件事里的对错,那既不是这篇文章能回答的,也不该由我来评。
但有一件事必须放到图上讲,因为它是第一节那张图最贵的一次注脚:
那家企业是全球最大的镍生产商之一,但它产的镍,大部分不能拿去 LME 交割。
它的产量集中在镍生铁和高冰镍(第 2、3 格),而 LME 合约的标的是精炼镍(第 4 格)。于是就出现了一个在图上一眼能看出来、在盘面上却看不出来的错配:
它在第 4 格上持有的空头头寸,没办法用自己在第 2、3 格的产量去交割。
产业客户拿期货给手里的货保值,本来是这个市场最初被发明出来的用途。但保值这件事有一个前提,平时没人会想起来:你保值用的那份合约,标的得是你真正拥有的那样东西。
一旦这两样分在不同的格子上,这层保护就有了一个缺口——价格可以在你交不出货的那一格上,单独走出一段。而这条链上还有一件事让缺口更宽:能交割的纯镍本来就只占全球产量的一部分,可交割的库存,比"全球产量"这个数听上去要薄得多。
回到国内这边。那几天沪镍连续单边上涨,交易所按连续单边市的规则逐级扩板——12% → 15% → 17%,到 3 月下旬出现了 20% 那一档。扩板这套机制本身涨跌停那一篇讲过,这里不重复。
⭐ 落到本篇的主线上,这件事说明的是:
当"定价的那一格"和"大部分货所在的那一格"分开时,风险不会因为你手里有货就自动消失。
定价权听起来像是国家与国家之间的事,但它最锋利的一面,最后是落在一张具体的资产负债表上的。
⚠️ 三件事说清楚:① 上面的时间、价格与措施全部来自公开报道,属境外事件、二手信息,要引用请回权威信源核对;② 我只陈述已经发生的事实,⛔ 不评价任何一方,也不揣测任何一方的意图;③ 国内那几档扩板与境外行情在时间上同步,但第五节那批数据只能证明"扩了几档、什么时候扩的",证明不了因果——上面这段讲的是公开事实的先后,不是我从数据里跑出来的结论。
⑤ 顺便回答一个更大的问题:规模为什么不自动变成定价权
铜那一篇留过一句话:规模不自动转化成议价能力。镍这条链,把这句话往下讲清楚了一层——
因为"最大的生产国"和"定价的那一格",可以根本不在同一格上。
一个国家产出全球六成的镍,但它卖的东西不能被期货合约交割,那么它的产量再大,也只能拿别人那一格的价格来给自己结价。
定价权争的从来不是"谁产得多",是"用哪一格的报价,给整条链结价"。
⑥ 最后一件和你直接有关的事:这张图上,你看得见几格
把上面那张图再看一遍,问自己一个问题:这七格里,你能免费看到实时价格的,有几格?
答案是两格:第 4 格(沪镍和伦镍的盘面)和终端里的部分品种。
第 1 格的矿价、第 2 格的镍生铁报价、第 2′ 和第 3 格的系数,全部掌握在行业资讯机构和产业客户手里——要么是付费数据,要么是圈内的一份日报。基差那一篇说过同一件事:现货那一半的报价,本来就不是公开可得的。
镍把这个劣势放大了,因为它中途分岔——铜的链条是一条直线,你盯住阴极铜,基本盯住了大部分货的去向;镍不是,大头走的那条路,你在盘面上一格都看不见。
这不是让你去买数据。是让你知道自己手里那张图有几格是空的,在读任何一条"镍的基本面如何如何"的结论时,先问一句:这个结论是从哪几格看出来的,我能不能验证。
⚠️ 说清楚一件事:这一节陈述的全部是已经发生的产业与制度事实,以及各方的公开表述。我不评价任何一方政策的对错,也不据此推断价格。 这条链上的每一方都在按自己的处境做选择,这本来就是产业演化的常态。
三、这个品种的"人设",以及它正在失效的地方
镍在市场上有三个流传很广的标签。三个都不算错,三个都有边界。
人设一:"妖镍"——最能上蹿下跳的有色。
失效在哪儿:它的"妖"是高度集中的,不是常态。本篇第五节的实测里,沪镍在七年多里被观测到触板的天数只有二十来天,而其中近一半挤在 2022 年 3 月那一个月;2023 和 2024 两整年,沪镍一个触板日都没有。
拿"妖"当成一个稳定属性去做仓位安排,你多半会在最平静的两年里为一场没发生的行情付保证金;而真正该防的那一次,它的成因写在产业结构里,不写在波动率里(第二节④)。
人设二:"新能源金属"——电动车用得多,所以是电池题材。
失效在哪儿:电池那条路用的是硫酸镍(第 4′ 格),而硫酸镍的主流原料是湿法中间品和高冰镍(第 2′、3 格),不必经过电解镍。
也就是说,新能源需求的增量,落在图上的位置和沪镍合约的交割品并不重合。它当然会通过原料争夺、成本比价等方式间接影响,但那是间接的——中间隔着好几格,也隔着时滞。
人设三:"不锈钢的原料"——看不锈钢就知道镍的需求。
失效在哪儿:不锈钢厂用得最多的是镍生铁(第 2 格),不是纯镍。不锈钢好不好,第一时间反映在镍生铁的报价上,不必先反映在沪镍上。
三条失效有一个共同的形状:镍这条链上真正的用量大户,用的都不是能交割的那一格。 这也是为什么沪镍和"镍的基本面"之间,永远隔着一层——你看的是整条链的需求,你买的是其中一格的供需。
四、交易它之前该知道的几件事
① 一手的分量很轻,但一跳的钱不小。 沪镍是 1 吨/手,报价单位元/吨。按近期价格水平,一手的合约面值在十几万元这个量级。它的最小变动价位在有色里偏大,换算成一跳多少钱,是手续费那一篇那张表里靠前的位置——那一篇实测出来,沪镍一天大约走 290 个跳,而同样是有色的沪铜只有 83 个。同样一笔按跳算的成本,在这两个品种上完全不是一回事。
② 它是逐月挂牌的品种。 十二个月份全挂,这意味着两件事:主力常年贴着近月,"主力合约"这个词在它身上比在螺纹钢身上松散得多(合约月份那一篇讲过为什么);同时它的每份合约活跃期很短,均线那一篇实测过的"撑不住长周期均线"的品种里,就有它。
③ 它是走得最晚的那一批。 交割那一篇的退场曲线实测里,沪镍在最后交易日前 20 天仍留着七成以上的持仓——上期所的有色贴着交割走,是常态。⚠️ 但这不是"你也可以晚走"的理由:个人投资者的退场时点由交割月规则决定,和品种性格无关。
④ 它有夜盘,收在凌晨一点那一档。 这一档对着的是伦敦市场的主要交易时段——哪个品种的夜盘开到几点,基本等于它的价格由哪个时区的人说了算。对镍来说,这句话现在还多了一层:2026 年 4 月起,境外交易者可以直接参与它。
五、实测:沪镍的板幅,是慢慢换的还是一次跳出来的
涨跌停那一篇实测过:沪镍在样本期里被观测到过 9 种不同的板幅,从 6% 到 20%。本篇收在沪镍一个品种上,问得更细:这 9 种是七年里慢慢换的,还是集中在某一段?
(方法沿用那一篇——板幅是从价格里认出来的,不是查表查出来的。数据复用仓位那一篇的缓存,零取数:102 份合约、1849 个交易日。)
结果一:四档是在 16 个交易日里连跳出来的。
12% → 15% → 17% → 20%,全部落在 2022 年 3 月 7 日到 3 月 28 日之间。其中 20% 只出现过一天,那一天有 8 份合约的涨幅同时精确落在 +20.00%。
结果二:那之后两年,一个触板日都没有。 2023 年 0 天,2024 年 0 天。七年多加起来,被观测到触板的也就二十来天。
结果三(这一条推翻了我自己的立项前提):沪镍不是"板幅种类最多"的那个。
我原本是按"沪镍 9 种、全库最多"立的题。但这次的样本每天挂牌的合约比那一篇多一倍(那一篇每个品种每年只取 6 个月份,本篇沪镍 12 个月份全取)。样本一变,沪银 12 种、原油 11 种,沪镍退到并列第三。
我把缓存换回那一篇用的那份重跑,逐位复现了它已发布的数字。两篇都没错,差的是样本密度——判据要求同一天至少 3 份合约同时贴住同一个整数百分点,挂牌合约少一半,能凑够 3 份的日子就变少,档位就漏了。
⭐ 这正是上一篇刚撞过一次的那件事,换了个形状又撞了一次:量级是稳的,排名是脆的。 上一篇是分年份拆开时排名翻了个,这一篇是换了样本密度排名就掉了两位。以后看到任何"某某全库第一",先问它的样本是怎么定的。
⛔ 这批数据要打的两个折:① 只认 4% 及以上的板,本来就低于 4% 的时期整体看不见,所有频率数都只是下限;② 更要紧的一条——我看到的是"被摸到过的板",不是"当时挂着的板"。板幅只有在价格真走到板上时才在日线里留痕,平静日子里挂着的板,数据里一个字都没有。所以"2023、2024 零触板"只说明那两年没人摸到板,不说明那两年的板幅是几。
⚠️ 一条边界:那几档为什么连着抬上去,第二节④ 已把公开事实摆过。⛔ 但那是事实的先后,不是这批数据算出来的——日线答不了因果,本篇实测只答"扩了几档、哪几天扩的"。
六、这张图不回答什么
① 不回答镍价会怎么走。 这张图解释的是"一条消息落在哪一格、离你的合约有几道工序",不解释明天涨还是跌。产业结构决定的是脾气,不是方向。
② 不回答印尼那个交易所会不会成。 一个新交易所能不能成为基准,要看流动性、要看贸易合同认不认它、要看交割和监管安排。这些都还没发生,我不猜。
③ 不回答各形态之间的价差怎么算。 镍生铁、高冰镍、湿法中间品与纯镍之间有一套系数与折价体系,是产业里的专门功课。⛔ 本篇一个系数都没给,因为那些数既非公开可得,也天天在变。
④ 不回答"能交割的纯镍占全球多少"这个精确比例。 口径太多——原生镍、精炼镍、一级镍各算各的,不同机构的数差得远。我没查到一个能放心引用的口径,所以这里留白。 我只能确定结构:大头不经过第 4 格。
⑤ 不回答现在的板幅是多少。 第五节量的是历史上被摸到过的板幅,不是当前挂着的。板幅、保证金比例这些参数随时可能调整,以交易所最新公告和你的交易软件为准。
⑥ 不回答你该不该做它。 这个品种的板幅历史里有一档 20%,而杠杆是双向的。你能不能承受那种波动,取决于你的仓位怎么定,不取决于这条产业链有多有意思。
七、一张可以存下来的图
| 格 | 是什么 | 谁的主场 | 离沪镍合约有多远 |
|---|---|---|---|
| 1 | 红土镍矿 | 印尼、菲律宾 | 隔 2–3 道工序;印尼的矿价基准是拿第 4 格折算的 |
| 2 | 镍生铁 | 印尼产能为主 | 不经过第 4 格,直通不锈钢 |
| 2′ | 湿法中间品 | 印尼,几乎全运往中国 | 不经过第 4 格,走电池那条路 |
| 3 | 高冰镍 | 印尼 | 火法转电池料的中转形态 |
| 4 | 电解镍(纯镍) | 中国、俄罗斯、印尼等 | ⭐ 就是它,沪镍交割这一格 |
| 4′ | 硫酸镍 | 中国 | 电池料,⛔ 不是期货标的 |
| 5 | 不锈钢 / 三元电池 | 中国是最大消费国 | 需求的大头落在 2 和 4′,不落在 4 |
三条能直接用的结论:
① 看到"镍"这个字,先问是哪一格。 一条消息说的是矿、镍生铁、中间品还是纯镍,决定了它离你的合约有几道工序。这条链上六七种形态各有各的价格,它们不总是一起动。
② "定价权"争的不是谁产得多,是用哪一格的报价给整条链结价。 全球六成的镍从一个国家出来,而它卖的那几格不能被期货交割——这就是为什么规模不自动变成定价权。
③ 波动的记录不是波动的预告。 沪镍历史上被观测到过 20% 的板幅,也有过整整两年一个触板日都没有。把"妖"当成稳定属性来安排仓位,两个方向都会伤到你。
下一篇:写期权。期货的涨跌停有一档 20%,而期权把"我不想承担那 20%"这件事本身变成了一张可以买卖的合约——它是干什么用的、贵在哪儿、以及新手最容易在它身上犯的那个错。
《米粒品种手册》系列会继续,下一个品种是贵金属。
⚠️ 风险提示 本文仅为期货知识分享与研究交流,不构成任何投资建议。期货交易具有高杠杆特性, 可能导致本金全部损失甚至产生穿仓负债。文中涉及的产业结构、份额、政策与交易所 规则均为写作时的公开信息,产量份额与政策随时可能变化,交易参数以各期货交易所 官方最新公告为准。请通过正规期货公司开户,理性参与、独立决策、风险自担。