写在前面
九月的头十天,国内期货市场要上四个新期权:
- 9 月 2 日,大商所的焦炭期权;
- 9 月 10 日,上期所的热轧卷板期权、不锈钢期权,以及上期能源的低硫燃料油期权。
四个品种,八个交易日之内。低硫燃料油期权还是境内特定品种,直接引入境外交易者,三个新期权上市时同步向合格境外投资者开放。
月度速览那一期里,我在讲这几个期权刚获批时留了一句话:
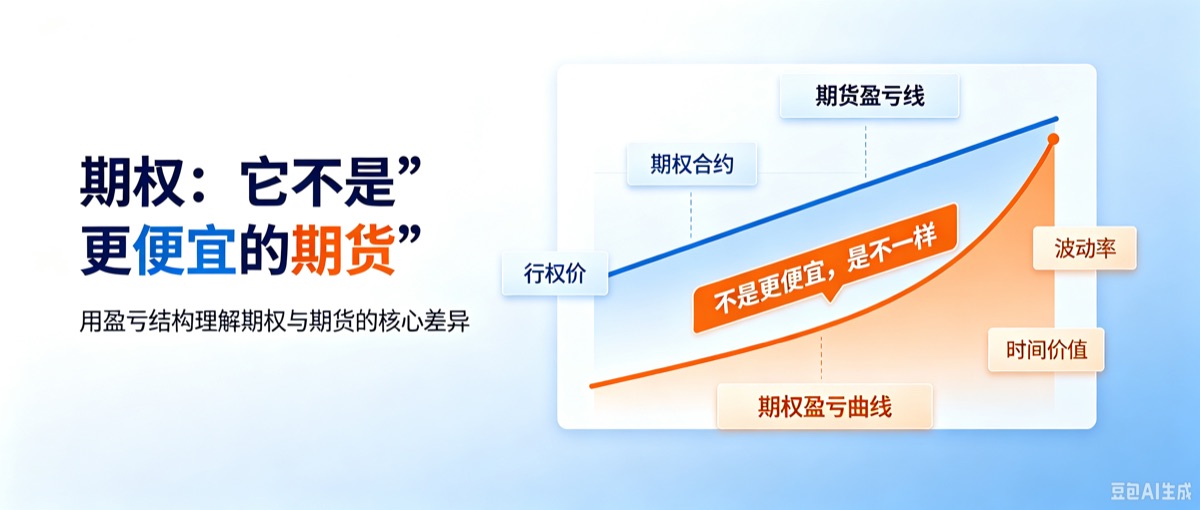
期权不是"更便宜的期货"。买方最大亏损有限听起来很友好,但时间价值每天都在流失,方向对了、时间不对,一样归零。这个话题以后单开一篇讲。
这就是那一篇。
先说清楚这篇不写什么:不写希腊字母,不写定价模型,不写任何一个期权策略(备兑、跨式、蝶式,一个都不写)。那些都是有了基础之后的事,而绝大多数人栽跟头的地方,根本还没走到那儿。
这篇只回答一个问题:在你决定要不要开这个权限之前,有哪几件事是必须先知道的。
一、先把"节奏"这件事摆清楚
我先说一个自己的观察,再说它有多少证据。
观察:这两年期权上得明显比以前密。
证据,能查到的有这么几条:
| 可核查的事实 | 出处 |
|---|---|
| 上期所的期权业务从 2018 年铜期权起步,三个新期权上市后,期权挂牌品种达到 23 个 | 上期所公开表述 |
| 全市场已上市的期权品种,2026 年 7 月的一个梳理口径是 67 个(商品期权 64 + 金融期权 3) | 公开梳理,⚠️ 口径见下 |
| 这一波:四个期权挤在八个交易日里(9 月 2 日一个、9 月 10 日三个) | 交易所公告 |
但是,我没有查到一张权威的"逐年新上市期权数量"表。
所以下面这句话我不会写:"期权上市速度比三年前快了百分之多少。" 我手上没有支撑它的数据。
顺带交代一下我查了什么、为什么没用:本地那份行情品种表里确实有个"上市日期"字段,我查了,它是数据商自己的上架日期,不是交易所的上市日——七十多个品种这个字段是空的,剩下的挤在十几个日期上。一个看起来能用的字段,不等于它答得了你的问题。
⚠️ 还有一个更容易出错的地方:口径。
上面那个"67 个"是期货市场的口径。如果把上交所、深交所的 ETF 期权也算进来,同期另一个梳理口径是 76 个。两个数都对,数的不是同一件事。
你在任何地方看到"我国期权品种已达 XX 个",先问一句:算不算 ETF 期权。
至于一个新期权从无到有要走哪几步(起草 → 征求意见 → 报证监会 → 同意注册 → 公告上市日 → 上市),速览那一期已经讲透了,这里不重复。
那么"节奏变快"对你意味着什么?
⛔ 不是"机会变多了"。是这件事:
每上一个新期权,你就多面对一次"要不要开这个权限"的选择。而做这个选择的频率,正在变高。
工具箱变大是好事。但工具箱变大的同时,"我是不是该学一下这个"的压力也在变大——而这篇要讲的三件事,恰恰是这种压力最容易让人跳过的。
二、它到底是什么:把"权利"和"义务"拆开
一句话:
期权是一张"可以选择要不要做某件事"的合约。买它的人拿到的是权利,卖它的人扛下的是义务。
和期货比一下就清楚了。
期货是一份对等的约定:到期时,多头必须买、空头必须卖,双方地位对称,账户每天按结算价对一次账,谁也不比谁多一层选择。
期权把这份对等拆开了:
| 买方 | 卖方 | |
|---|---|---|
| 拿到的是 | 权利——可以行使,也可以不行使 | 义务——买方要行使时,必须配合 |
| 一开始的现金流 | 付出权利金 | 收到权利金 |
| 最坏的结果 | 权利金全部损失 | ⚠️ 不是"少赚一点" |
中间那个词——权利金——就是买方为了拿到这个"可以选择"而付的价钱。
⚠️ 在往下走之前,先把一个最常见的混淆拆掉
期权有两个方向:看涨的(认购)和看跌的(认沽)。而每一个方向,你都可以买,也可以卖。
两两组合,一共是四个位置:
| 买 | 卖 | |
|---|---|---|
| 认购(看涨) | 买入看涨 | 卖出看涨 |
| 认沽(看跌) | 买入看跌 | 卖出看跌 |
新手最常出错的地方在这儿:
⛔ "卖出看涨"不等于"看跌"。
期货只有两个方向,你不看多就是看空,反过来也成立。期权不是。 卖出看涨的人,赌的通常不是"它会跌",而是"它涨不到某个价格以上"——不涨、小涨、横着不动,他都能拿到那笔权利金。
这是"两个方向"变成"四个位置"之后多出来的东西:你除了能表达"往哪边走",还能表达"走不到哪儿"。
⛔ 这也是这一篇唯一会碰到"怎么用"边缘的一句话,再往下就是策略,本篇不写。
到这儿为止,很多人得出的结论是:"那我当买方啊,最多亏权利金,多好。"
这句话不算错,但它漏掉了这篇文章接下来要说的全部内容。
三、这个市场的两边,根本不对称
期货的多空两边是镜像的:你赚的就是对手亏的,保证金规则也基本对称。
期权的两边不是镜像。 差别大到,你几乎应该把它们当成两种不同的交易来理解。
① 买方:不交保证金,但你的钱已经付完了
买期权不需要交保证金——因为你没有任何义务,不存在"你可能违约"这回事。你付的权利金就是全部成本,也是全部风险。
听起来很安全。但请注意一件事:这笔钱是当场付掉的,不是"最多可能亏这么多"。
期货开一手,你交的是保证金,行情不动的时候它一直躺在账户里。期权买一张,权利金一付出去就不是你的了,你换回来的是一个"到期之前有机会赢"的资格。
② 卖方:收到了钱,但你从此有了一个义务
卖期权的人当场收到权利金。这是这个市场上最像"捡钱"的一件事,也正因为如此,它是新手最容易低估的一边。
卖方必须交保证金。原因很直接:他扛的是义务,而义务是有可能兑现不了的——所以交易所要押一笔钱在这儿。
既然有保证金,就有保证金那一套完整的后果:行情走反了要追保,追不上会被强平。强平那一篇讲过的每一件事,对期权卖方同样成立。
⚠️ 把两边的最坏结果并排放一次: 买方最坏的结果是权利金归零,这个数在你下单那一刻就是已知的。 卖方最坏的结果,在你下单那一刻是未知的。
⛔ 我不写"卖方风险无限"这种吓唬人的说法——真实市场里有涨跌停板、有强平、有持仓限额,板子会让价格减速。但"未知"这两个字是准确的:卖方那一边,你事前算不出上限。
③ 于是有了一个很多人没想过的事
买方和卖方,赚钱的方式在时间上是相反的。
买方需要行情在到期之前动起来;卖方需要行情在到期之前别动。
同一份合约,两边等的是两件相反的事——而时间只往一个方向走。这就引出了第四节。
四、你买的那个东西,每天都在变少
这是期权和期货最根本的一处不同,也是"它不是更便宜的期货"这句话的真正含义。
一份期货合约,只要你不平仓、不到期,它的价值完全由价格决定。今天不涨不跌,你的浮盈就一分不变。
期权不是。 期权的价格里,有一部分是"它还剩多少时间可以变得对你有利"。
这部分东西有个名字叫时间价值。它的特点只有一条,但这一条足够要命:
随着到期日一天天接近,时间价值只减不增,到期时归零。
于是买方要面对一个期货交易者从来不用面对的处境:
行情原地不动的每一天,你都在亏钱。
不是因为你判断错了方向,而是因为你买的那张权利,正在自己变薄。
这就是速览里那句话的意思——方向对了、时间不对,一样归零:你看多,最后它也确实涨了,但涨在到期之后,或者涨得不够快。你是对的,你的合约已经死了。
⛔ 时间价值具体怎么算、临近到期为什么衰减得更快、波动率怎么影响它——这些要动公式,不在这一篇的范围内。这一篇只要你记住那个方向:它只减不增。
而对卖方来说,同一件事反过来:时间流逝对他是有利的。 他赚的很大一部分,就是这块每天融化掉的东西。
所以那句"当买方最多亏权利金"要补上后半句: 最多亏权利金,而且什么都不发生的时候,你也在亏。
五、到期那一刻会发生什么:你拿到的不是钱,是一份期货持仓
这一条我单独拎出来,因为它是国内商品期权最容易被跳过、后果又最实在的一件事。
很多人下意识以为:期权到期,赚了就自动结算成现金进账户。
国内的商品期权不是这样。
商品期权行权之后,你得到的是一份标的期货合约的持仓,不是一笔现金。
买入看涨的人行权,得到的是期货多头;买入看跌的人行权,得到的是期货空头。
这句话展开有三个后果,每一个都是实打实的:
① 你从"没有保证金义务"的一边,瞬间站到了"有保证金义务"的一边。
前面说过,期权买方不用交保证金。但行权之后你手里的是期货持仓——保证金、每日结算、追保、强平这一整套,从那一刻起全部对你生效。你的身份变了。
② 你得到的那份期货合约,是有交割月的。
它和你在盘面上买的任何一份期货合约没有区别——临近最后交易日要跑这条规矩,一视同仁。不能因为"我是行权拿到的"就多留几天。
③ 你必须有那个品种的期货权限,且账户里得有钱。
行权拿到期货持仓,账户就要为它准备保证金。这不是"到期自动兑现收益",是"到期自动给你开了一个新仓"。
⚠️ 至于能不能提前行权(有的品种到期日才能行、有的存续期内任意交易日都能行)、到期没管会怎样(虚值合约通常作废、实值合约的处理各所有各的规定)——这些按品种、按交易所各不相同,⛔ 我不在这里写死,以你要交易的那个品种的合约规则和交易所最新公告为准。
⭐ 这一节想让你记住的只有一句: 期权到期不是"结账走人",很多时候是"换一个身份继续待在场内"。
六、开完户,你还是下不了这个单
假设看到这儿你觉得"我想试试"。还有一道现实的手续。
期权权限是单独一档,不在普通商品期货权限里。
开户那一篇讲过:开完户不等于所有品种都能做。日常说的"要开权限的品种"是个更大的圈,商品期权就在这个圈里;而制度用语里的"特定品种"是另一个意思——比如这次的低硫燃料油期权,它同时还是对外开放品种。
这两个概念别混。 具体到期权权限要满足哪些条件、要不要考试、要不要验资,各交易所与各期货公司的要求不完全一样,⚠️ 以你开户的那家期货公司和交易所的最新规定为准,我不在这里写死一组数字——那种会变的参数,写死了保质期就等于下一次调整。
⭐ 但有一件事值得单独说:这道手续不是障碍,是提示。
监管把期权单独列一档,恰恰是因为它比期货更容易被误解。你在准备这道手续的过程里花的时间,本身就是这篇文章想让你花的时间。
七、这一篇不回答什么
① 不回答期权该怎么用。 什么时候买、买哪个行权价、到期日选多远,这些属于策略,⛔ 本篇一个字都没写。
② 不回答期权贵不贵。 权利金里有多少是时间价值、波动率高低意味着什么,要动公式,不在这一篇。
③ 不回答"卖方是不是更容易赚"。 卖方胜率高、单次赚得少、亏起来一次很大——这是三句要放在一起说的话,拆开任何一句都是误导。而它们合在一起是什么效果,取决于你的仓位怎么定,不取决于期权本身。
④ 不回答上市节奏为什么在变快。 第一节只摆了能查到的事实,⛔ 我不揣测任何一方的意图,也不据此推断什么。
⑤ 不回答到期与行权的具体规则。 能不能提前行权、到期没管怎么处理、行权手续费怎么收,按品种、按交易所各不相同,⛔ 本篇只写了机制方向,没写任何一个品种的具体规定。
⑥ 不回答具体的权限条件。 那是会变的参数,以交易所与你的期货公司最新规定为准。
八、一张可以存下来的表
| 期货 | 期权买方 | 期权卖方 | |
|---|---|---|---|
| 你拿到的 | 一份对等的约定 | 权利 | 义务 |
| 开仓时的钱 | 交保证金 | 付出权利金 | 收到权利金 |
| 要不要交保证金 | 要 | 不要 | 要 |
| 会不会被强平 | 会 | 不会 | 会 |
| 最坏结果 | 未知 | 已知(权利金归零) | 未知 |
| 行情不动时 | 不赚不亏 | ⚠️ 在亏 | ✅ 在赚 |
| 时间站在谁那边 | 谁也不站 | 对你不利 | 对你有利 |
| 到期/行权后手里是什么 | 持仓或进入交割 | ⚠️ 一份期货持仓(不是现金) | ⚠️ 一份反向的期货持仓 |
三条能直接用的结论:
① "最多亏权利金"是一句只说了一半的话。 另一半是:什么都不发生的时候,你也在亏。 期权买方是这个市场上唯一一种"行情原地踏步、你却在持续损失"的持仓。
② 卖期权不是"收租",是替别人扛一个你事前算不出上限的义务。 它要交保证金、会被追保、会被强平——期货那一套风险控制,一样不少地压在你身上。
③ 品种上得越快,越要慢一点决定。 工具箱变大不等于你该把每样工具都拿起来。开权限的那几道手续,是这个市场给你留的思考时间,别急着跳过。
下一篇:写套利者。这个市场上除了套保者和投机者,还有第三个角色,他不赌方向、只赌两个价格之间的距离会不会收回去。上期所和上期能源刚给这个角色配了一个专用的下单指令——那正好是个由头,来说说价差为什么会收敛,以及它凭什么收敛。
⚠️ 风险提示 本文仅为期货与期权知识分享,不构成任何投资建议。期权交易具有高杠杆特性, 期权买方可能损失全部权利金,期权卖方可能面临追加保证金、强行平仓乃至穿仓负债。 文中涉及的品种、数量、上市安排与权限条件均为写作时的公开信息,以各期货交易所 官方最新公告和你所在期货公司的规定为准。请通过正规期货公司开户,理性参与、 独立决策、风险自担。