写在前面
8 月 7 日有一条消息,财经媒体转了一整天:
人民银行更新官方储备资产数据,截至 7 月末,官方黄金储备较上月末增加,为连续第 21 个月增持。
这是一条严格意义上"不新鲜"的消息——它已经是第 21 个月了。真正值得停一下的,是它在贵金属这张图上落在哪儿。
如果你按这个系列一贯的办法去画:矿石 → 冶炼 → 合约 → 终端,然后问这条消息落在第几格,你会发现一格都对不上。
央行买金,既不落在采矿那一格,也不落在冶炼那一格,更不落在"用掉"那一格。它落在一个在铜、镍、螺纹钢的图上几乎不起作用的地方:
已经被挖出来、正躺在某个地方的那二十多万吨金,换了个主人。
这就是黄金和这个系列前四篇写过的所有品种最根本的区别,也是本篇要立的第一件事:
黄金的那张图,不该按工序画,该按"现在在谁手里"画。
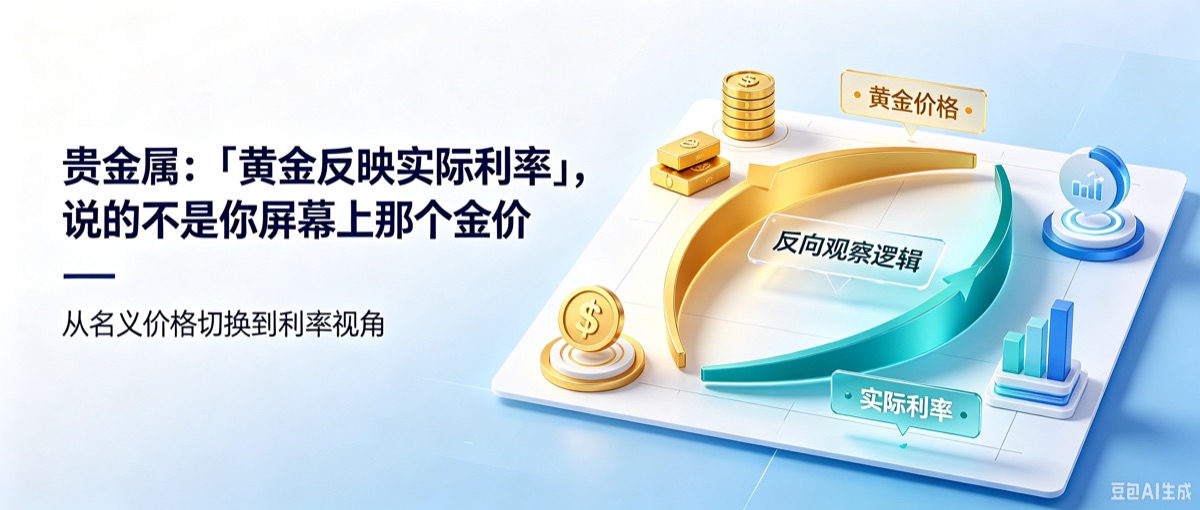
而"黄金反映实际利率"这句话——眼下每一篇解释金价的文章都会写它——正是长在这张图上的。它不是一句玄学,它有明确的机制。但它有三个前提,其中一个前提,在你打开沪金那一刻就已经不成立了。
一、先画这张图:两个品种,两张完全不同的图
图 A:黄金——按"在谁手里"分格
先说一件让这张图必须换个画法的事实:黄金几乎不会被消耗掉。
一条金项链熔了还是金,一枚金币化了还是金。人类历史上开采出来的黄金,绝大部分现在都还在地上。据世界黄金协会与美国地质调查局的估算,地上黄金存量在二十一万到二十二万吨这个量级。
而每年新挖出来的矿产金,加上回收金,合起来大约只占这个存量的百分之二出头。
⚠️ 这里要小心一个想当然:工业金属的存量其实也很大,历史上挖出来的铜,大部分也还在。真正的差别不在存量的大小,在那些存量能不能被动员——
铜锁在楼里、埋在地下、缠在电机里,要跟着建筑和设备的寿命一起走,几十年才回得来。黄金躺在首饰盒里、保险柜里、金库里,明天就可以卖。
黄金的存量是随时可以动员的,工业金属的存量不是。
所以铜那一篇里,一条禁令掐住上游,价格会传导过来;而在黄金上,新挖出来多少,在那二十多万吨随时可能换手的存量面前,几乎不构成变量。
所以黄金的图长这样:
| 格 | 这些金在谁手里 | 占已开采总量约 | 会不会重新流出来 |
|---|---|---|---|
| 1 | 首饰 | 四成半 | 会。金价高的时候,回收金饰的人变多 |
| 2 | 金条、金币等实物投资 | 两成出头 | 会,而且换手很快 |
| 3 | 各国央行储备 | 一成七上下 | ⭐ 极少,且买卖主要不由价格驱动 |
| 4 | 工业、电子、牙科等其他用途 | 剩下的部分 | 部分可回收 |
| — | 每年新增(矿产 + 回收) | 约占存量 2% 出头 | —— |
有三件事值得单独拎出来。
第一,供给这一头,有近三成来自回收,而回收对价格高度敏感。
这是黄金和所有工业金属的一个结构性差别。铜那一篇讲过,一座铜矿从勘探到投产要按年算,所以铜的供给对价格的反应极慢。黄金不一样:价格高了,柜台上回收金饰的量当月就会变。 这条供给曲线又短又灵敏。
第二,第 3 格的买卖,主要不由价格驱动。
首饰买家会因为贵而少买,投资者会因为涨了而止盈——这一格不按这套逻辑行动,它的依据是储备资产结构的安排。
⚠️ 这里只陈述这个结构事实,为什么这么安排、安排得对不对,不是这篇文章要讲的,我也不评价。
第三,沪金合约钉在哪一格?答案是:它一格都不钉。
这是本系列的第一条硬规矩在黄金身上的样子——期货合约永远只对应某一种具体形态。沪金交割的是符合交易所规定成色的金锭,有成色要求、有规格要求、有可追溯的来源。
上面那张表里的第 1 格(首饰)和第 2 格(大部分金币),一克都不能拿去交割。
这一点对零售读者尤其要紧:你在柜台上买的那条金链子,和沪金合约之间,隔着工费、品牌溢价、回购折价这一整套东西。它们的价格会朝同一个方向走,但它们不是同一样东西——就像标准仓单转移的从来不是货本身一样。
图 B:白银——这一个有一张正常的产业链图
白银则完全相反,它的图长得和有色金属没什么两样:
| 格 | 环节 | 产出什么 | 一句话 |
|---|---|---|---|
| 1 | 采矿 | 银精矿 | ⭐ 约七成白银是铜、铅锌、金矿的伴生副产品 |
| 2 | 冶炼 | 银锭(高纯度) | ⭐ 沪银合约交割这一格 |
| 3 | 加工 | 银浆、银粉、银丝、银触点 | 光伏用的银浆是其中最大的一块 |
| 4 | 终端 | 光伏、电子电气、首饰、投资 | ⭐ 工业用途占总需求约六成 |
第 1 格那一行是白银最要命的结构,值得单独说一句:
白银的供给,不由白银的价格决定。
七成的银是在挖铜、挖铅锌、挖金的时候顺带出来的。银价再高,一座铅锌矿也不会因为它多开采——决定那座矿开不开的,是铅锌的价格。这是镍那一篇"链条中途分岔"之外的另一种错位:白银这条链的上游,压根不属于白银自己。
于是就有了本篇第一个要记住的对照:
| 黄金 | 白银 | |
|---|---|---|
| 图该怎么画 | 按"在谁手里" | 按工序,和有色一样 |
| 供给由谁决定 | 存量的换手意愿 | ⭐ 别的金属的价格 |
| 需求的大头 | 首饰 + 投资 + 储备 | ⭐ 工业(约六成) |
| 被消耗掉吗 | 基本不会 | 会,而且很多用完就散掉了 |
它们被装在同一个板块名底下,但这张表里没有一行是对得上的。
二、把这条消息放到图上:「反映实际利率」到底在说什么
① 央行买的是第 3 格,而那一格的买卖不由价格驱动
回到开篇那条消息。它落在图 A 的第 3 格:存量换手,从别人手里换到央行手里。
这件事在数量上不大——央行那一格占已开采总量一成七左右,一个月的增持相对于二十多万吨的存量是个小数。但它在结构上重要,原因是上面已经说过的那一条:
第 3 格的买卖,主要不由价格驱动。
⚠️ 这是一个关于结构的说法,不是说它完全不看价格;它说的是这一格的决策依据,和其余三格不是同一套。
一个决策依据不在价格上的买家,在市场上扮演的角色和其他买家完全不同。当它持续处在买入那一侧时,它改变的不是"金贵不贵",而是"剩下那些格子里的人要和谁抢"。
这个词有个专门的说法,叫边际买家——决定成交价的,从来不是所有持有人的平均想法,而是最后那一笔成交里,出价最高的人是谁。
记住这个词。本篇后面所有的"失效",都是从它长出来的。
② 「黄金反映实际利率」的机制:它不生息,所以它的价格是比出来的
现在说那句话。
先把它翻译成人话。实际利率大致等于:
实际利率 ≈ 名义利率 − 通胀预期
你把钱存起来,名义上一年拿 4% 的利息,但如果东西一年贵了 2%,你真正多买到的东西只有 2%。那 2% 就是实际利率——它衡量的是"把钱借出去,你真实的购买力增加了多少"。
黄金的特殊之处在于:
它不生息、不分红、不付租金。你持有它一年,它还是那么多克。
所以持有黄金是有代价的:你放弃的,是把这笔钱拿去买能生息的东西所能拿到的那个真实回报。这个代价,正好就是实际利率。
- 实际利率高:不拿黄金去换利息,你亏得多 → 持有黄金的代价高
- 实际利率低甚至为负:能生息的东西也跑不赢物价 → 持有黄金几乎不用付代价
于是那句话的完整含义是:
黄金的价格不是它自己长出来的,是它和"能生息的那些东西"比出来的。而实际利率,就是那个比较的结果。
⚠️ 请注意这句话里的三个字:比出来的。它意味着黄金没有一个"内在的价格"可言——它的价格永远是一个相对的判断。这也是为什么讲黄金总是绕不开宏观,而讲螺纹钢可以只讲高炉。
顺带说一句:实际利率不是一个可以直接观测的数。 市场上通用的做法,是拿一种叫"通胀指数国债"(TIPS)的美国国债收益率来代表它——那是一种本金随物价指数调整的国债,它的收益率天然就是一个"扣掉通胀之后"的利率。本篇实测用的就是这个。
③ 一个必须先说清的事:这句话说的是美元金价
这是全篇最想让你记住的一件事。
上面那套推理,从头到尾是在一个美元的世界里进行的:美国的名义利率、美国的通胀预期、美国国债的实际收益率。它解释的,是那个用美元报价的金价。
而你屏幕上那个沪金,报价单位是元/克。
两者之间隔着一次乘法:
沪金价格 ≈ 美元金价 × 人民币兑美元汇率
(严格说还差一个内外价差,本篇实测里量过:那一项在整个样本期里始终在 ±6% 以内。)
于是就有了这么一件事:当你拿"实际利率"去解释沪金的时候,你其实是在拿一个变量去解释两个变量的乘积,而其中一个变量和实际利率没有任何关系。
汇率有它自己的逻辑,那是另一套完全不同的东西。它不在那条关系式里,但它在你的账户里。
这是本篇的主金句:
「黄金反映实际利率」说的是那个用美元报价的金价。你屏幕上这个,是它乘过一次汇率之后的东西。
⭐ 而本篇实测跑出来的第一件事,正是给这句话量了一个具体的数:把汇率那条腿剔掉之后,沪金和实际利率的关系,在每一个时间段上都更清楚一档。(第五节)
④ 第二件事:你的收盘价,和纽约那根 K 线不是同一段时间
还有一层错位,比汇率那层更隐蔽。
夜盘那一篇讲过,贵金属的夜盘收在次日凌晨 2:30,那个钟点照的是纽约贵金属的主交易时段和伦敦定盘价的公布时间。这里往下走一层:
沪金 15:00 收盘的时候,纽约那一天还没走完。
所以当你把沪金的日线和 COMEX 黄金的日线摆在一起对比时,同一个日期标签底下,装的不是同一段时间。
这件事在本篇实测里被量出来了:把 COMEX 那条序列相对沪金错开一天,两者日变动的相关系数从 +0.40 升到 +0.62。 最贴合的那一档不是"同日",是"错一天"。
你和纽约看的是同一块金子,但你们的一天不是同一天。
这不是一个细节问题。任何"拿外盘的数去解释内盘的走势"的做法,如果没先把这一天对齐,算出来的东西是什么,你自己都不知道。
⑤ 第三件事:那条关系不是"断了",是它时强时弱
眼下能看到的很多分析里有一句话流传很广:"实际利率和金价的关系在 2022 年之后失效了。"
这句话的前半截有数据支持,后半截是过头的。本篇实测把 2019 年以来逐年拆开之后,看到的是:
- 2019、2020、2021 三年,那个关系又强又稳;
- 2022、2023、2024 三年,斜率掉到了前一段的十分之一到三分之一;
- 而 2026 年(截至 8 月初)那一段,它比 2019 到 2021 任何一年都陡。
所以它不是一条断掉的关系,是一条时强时弱的关系。
而这正好接回第 ① 段那个词。一条"某价格反映某宏观量"的关系松掉,通常不是因为那个宏观量算错了,而是因为——
边际买家换人了。而"现在的边际买家是谁",从来不写在那条关系式里。
当出价最高的那一笔来自一个按储备资产结构行事的买家时,实际利率当然就解释不动价格了。等那一批人退到后面去,关系又会回来。
⚠️ 但这句话有一个诚实的代价,必须说清楚:你只有在事后才知道刚才那一段是强的还是弱的。当下这一刻是哪一段,没人能告诉你。
三、这两个品种的"人设",以及它们正在失效的地方
黄金身上有三个流传极广的标签。三个都不算错,三个都有边界。
人设一:「抗通胀」。
失效在哪儿:本篇实测把沪金和"市场预期的通胀水平"直接对了一遍,相关系数只有 +0.17(全样本),明显弱于它和实际利率那一条(−0.31)。
原因就在那个算式里:实际利率 = 名义利率 − 通胀预期。通胀只是其中一项,另一项是名义利率。当物价上行的同时伴随着更快的加息,算出来的实际利率是上升的,黄金面对的是更高的持有代价,而不是更低的。
"抗通胀"这个说法,只盯住了两项里的一项。
⚠️ 顺带划一条界:这里说的是一个算式里有两项,和基差那一篇讲的"一个差值的两半来源不同"不是一回事——那一篇讲的是两半的质量不一样,这里两项都是同一个市场报出来的价。
人设二:「避险资产」。
失效在哪儿:这条最要命,因为它偏偏在最需要它成立的那几天不成立。
翻 2020 年 2 月下旬到 3 月那段行情:沪金从高点到低点跌了 12.9%,沪银跌了 35.4%。 那正是全球市场最恐慌的几周。
道理并不神秘:流动性危机里,人卖的不是"最该卖的",是"最卖得掉的"。 而黄金恰恰是全球流动性最好的资产之一,所以它经常是第一批被卖的。
在真正的恐慌里,"避险资产"的第一份工作不是保护你,是变成现金去救别的仓位。
人设三:「实际利率的镜子」。
失效在哪儿:第二节 ③④⑤ 已经讲了三处——它说的是美元金价、它的一天和你的一天不重合、它时强时弱。这里不重复。
白银则只有一个人设,但那个人设自带矛盾:
「小黄金」——跟着黄金走,只是波动大一点。
失效在哪儿:本篇实测出来的两个数把它拆开了:
- 沪银和有色金属(铜、锡、镍、铝)的平均相关系数,是沪金的 1.57 倍(0.36 对 0.23);
- 沪银的日波动是沪金的 1.93 倍,而且这个倍数逐年看相当稳,八年里有五年落在 2.0 到 2.1 这个窄区间内。
白银不是波动更大的黄金,是一个一半身子站在有色金属里的东西。
而那半个工业身份,在图 B 的第 4 格里写得很清楚:它有六成左右的需求是被真正用掉的——用完就散在光伏板和电路板里,和铜、和镍是同一类命运。
四、交易它们之前该知道的几件事
① 一手的分量差得远,一跳的钱反倒相近。 沪金是 1000 克/手、报价元/克、最小变动 0.02 元,所以一跳 20 元;沪银是 15 千克/手、报价元/千克、最小变动 1 元,一跳 15 元。⚠️ 但一跳的钱相近,不等于成本相近——真正该看的是"一天走多少个跳",而沪银的日波动是沪金的近两倍。
② 两个都是逐月挂牌的品种。 十二个月份全挂,这意味着主力常年贴着近月,"主力合约"这个词在它们身上比在螺纹钢身上松散得多;也意味着每份合约的活跃期偏短,撑不住长周期均线的那一批里就有它们。
③ 它们的夜盘是最长的那一档。 收在次日 2:30,而国内第一个夜盘就是 2013 年给黄金白银开的。那一篇讲透了这个钟点照的是谁的时刻表,这里只补一句本篇量出来的:即便开到 2:30,你的收盘仍然比纽约早一整段(第二节④)。
④ 交割库是银行金库,交割规则仍归交割那一篇。 黄金白银的指定交割地点在银行金库,这在国内品种里很少见。但个人投资者什么时候必须退出,规则和别的品种是同一套——交割制度那一篇已经写死了,⛔ 不要因为"金子好存"就以为自己能多待几天。
⑤ 它们是国内成交额最靠前的品种。 在本号相关性那一篇事前定下的三十个品种成交额排名里,沪银第一、沪金第二。流动性好是真的,⚠️ 但有两件事要提醒:一是流动性好不等于波动小,这两件事经常被混成一件;二是排名这种东西是脆的,换个样本口径它就能掉两位,能拿走的是"它们在第一梯队"这个量级。
五、实测:把汇率那条腿摘掉之后,那句话还剩多少
问的就一句话:「黄金反映实际利率」这条关系,在沪金上量出来是多大。
样本:沪金 32 份代表合约、沪银 30 份,1841 个交易日,2019-01 ~ 2026-08-05。国内那一半零取数,整套复用仓位那一篇的缓存;新取的只有美国 10 年期 TIPS 收益率与人民币兑美元两条公开序列。⭐ 只用"变动对变动"量,不用"两条线画在一张图上",理由见结果四。
结果一:关系在,但它掉了三分之二。
实际利率每上升 100 个基点,沪金同期的变动:
| 区间 | 相关系数 | 斜率 |
|---|---|---|
| 2019–2021 | −0.59 | −12.4% |
| 2022–2026.8 | −0.20 | −4.0% |
结果二:不是断了,是时强时弱。 逐年看,2022–2024 三年斜率掉到 −1.5%/−3.5%/−3.8%,而 2026 年那一段是 −18.5%,比前三年任何一年都陡。⛔ 所以不能写"这个关系已经失效"。
结果三:把汇率摘掉,它每一段都更清楚一档。 沪金 ÷ 汇率折成美元之后,三段(前段 / 后段 / 全样本)的相关系数从 −0.59 / −0.20 / −0.31 变成 −0.62 / −0.29 / −0.37。
结果四(这一条推翻了我开跑前的猜测):汇率那条腿,长期看约等于零,某一年里却能占八成。
我开跑前猜汇率贡献一到两成。实际上,七年半加总下来它只占 −1.4%——两头一比,人民币兑美元几乎回到原地。但逐年拆开:2022 年沪金涨了 10.2%,其中 8.2 个百分点来自汇率,折成美元的金价那一年只涨了 1.8%。
平均数把明细抹掉了——和那张四象限表犯的是同一种错。你不是活在七年半里,你是活在某一年里。
⛔ 这批数据要打的三个折:
① 相关不是因果,斜率更不是。 本篇量的是"这两条序列同期一起动了多少",⛔ 不能读成谁导致谁,更不能倒过来推明天。
② TIPS 收益率是"市场报价的实际利率",不是实际利率本身。 真实的实际利率不可观测,所有结论只对这个代理成立。
③ ⚠️ 最要紧的一条:如果你偷懒,用"两条线画在一张图上"的办法算这件事,你会得到一个和教科书完全相反的结论。 我把那一版也跑了:全样本水平值相关是 +0.63——正的。 金价和实际利率都是各走各趋势的序列,直接对它们求相关就是伪回归。这是"分母和参照物"那条规矩的又一次现身,而这一次,错的那个版本更好算、更好画、也更容易被转发。
六、这两张图不回答什么
① 不回答金价、银价会怎么走。 这两张图解释的是"这两个品种为什么是这个脾气",不解释明天。⛔ 本篇全篇没有一个点位、没有一句方向。
② 不回答"现在实际利率是强的那一段还是弱的那一段"。 结果二说的是它时强时弱,而"当下属于哪一段"只有事后才知道。⛔ 别拿结果一那条斜率去乘一个你预期的利率变动,那不是这批数据能支持的用法。
③ 不回答内外价差怎么算。 沪金折美元之后和 COMEX 的比值中位数是 1.0051,但那个区间里装着内外价差、时区错位、合约与现货的差别。⛔ 本篇一个内外价差的数都没给,因为把它们拆开需要的东西日线里没有。
④ 不回答央行为什么买、会买多久。 本篇只把"这一格的买卖不由价格驱动"这个结构摆出来。⛔ 动机、意图、持续性,都不是我该猜的,也不是日线答得了的。
⑤ 不回答金饰和沪金差多少。 工费、品牌溢价、回购折价这一套,既非公开可得,也因店而异。我只能确定结构:它们不是同一样东西。
⑥ 不回答你该不该做它们。 沪银的日波动是沪金的两倍,而杠杆是双向的。能不能承受那种波动,取决于你的仓位怎么定,不取决于这两张图有多有意思。
七、一张可以存下来的图
| 黄金 | 白银 | |
|---|---|---|
| 图该怎么画 | 按"在谁手里" | 按工序(和有色一样) |
| 供给由谁决定 | 存量的换手意愿(回收占近三成) | ⭐ 别的金属的价格(约七成是伴生副产品) |
| 需求大头 | 首饰 + 实物投资 + 央行储备 | ⭐ 工业,约六成 |
| 合约钉在哪儿 | 符合规定成色的金锭(首饰、多数金币不能交割) | 高纯度银锭 |
| 一跳多少钱 | 20 元(1000 克/手) | 15 元(15 千克/手) |
| 日波动 | —— | ⭐ 是沪金的 1.93 倍 |
| 与有色的相关 | 0.23 | ⭐ 0.36(沪金的 1.57 倍) |
| 那句话对它 | 有效,但时强时弱,且说的是美元金价 | 同样有关系,但它另有半个身子在有色里 |
三条能直接用的结论:
① 看到"黄金反映实际利率",先问它说的是哪个金价。 你屏幕上的沪金 = 美元金价 × 汇率。汇率在这七年半的两头几乎互相抵消掉了,但它在某一年里能占掉八成涨幅。
② 「贵金属」是一个太粗的名字。 黄金几乎不被消耗、供给来自存量换手;白银六成被工业用掉、七成供给挂在别人的矿上。它们的相关系数确实不低,但那不代表它们是一回事。
③ 一个"某价格反映某宏观量"的说法失效时,先别怀疑那个宏观量,先问边际买家换人了没有。 决定成交价的不是所有持有人的平均想法,而是最后那一笔里出价最高的那个人——而"他是谁",从来不写在那条关系式里。
下一篇:写幸存者偏差。为什么你看到的每一条"我靠这个方法赚了多少"都是真的,而把它们加在一起得到的那个印象是假的。
《米粒品种手册》系列会继续。
⚠️ 风险提示 本文仅为期货知识分享与研究交流,不构成任何投资建议。期货交易具有高杠杆特性, 可能导致本金全部损失甚至产生穿仓负债。文中的产业结构、存量份额、宏观数据与统计 结果均为写作时的公开信息,历史统计不代表未来,也不构成对任何品种、任何方向的 判断;交易参数以各期货交易所官方最新公告为准。请通过正规期货公司开户,理性参与、 独立决策、风险自担。