写在前面:你挂出去的那一单,为什么没有然后了
先说一个几乎每个人都干过的动作。
你在行情软件里翻某个品种的合约列表,翻到一个远月的。上面明明白白有一个价,涨跌幅、最新价、买价、卖价,一样不缺。你觉得这个位置不错,顺手挂了一单。
然后就没有然后了。
一整天过去,你的单子还挂在那儿。第二天还在。你去看这份合约的分时图,那是一条几乎不动的直线;再看日线,昨天那根 K 线干脆就不存在。
它有价格,但它没有成交。
这两件事在行情软件上长得几乎一模一样——都是屏幕上的一个数字——但它们完全不是一回事。而把这两件事在制度上分开、并且专门安排一个角色去承担前一件,就是这一篇要讲的东西。
⚡ 借个由头:上期所在今年 8 月 28 日发布了《做市商管理办法》《做市商业务指南》的修订案,将于 9 月 11 日起施行。这条消息本身不是本篇的论证材料,本篇的论证全部用历史数据撑;它只提醒了我一件事——这个市场上的第四个角色,我到现在一个字都没写过。
讲套利者那一篇开头我说"这个市场上有三个角色"。那句话说少了一个。
一、前三个角色都在赌,第四个不赌
先把前三位一句话带过(细节都在旧文里,这里不重复):
第四个角色是做市商。
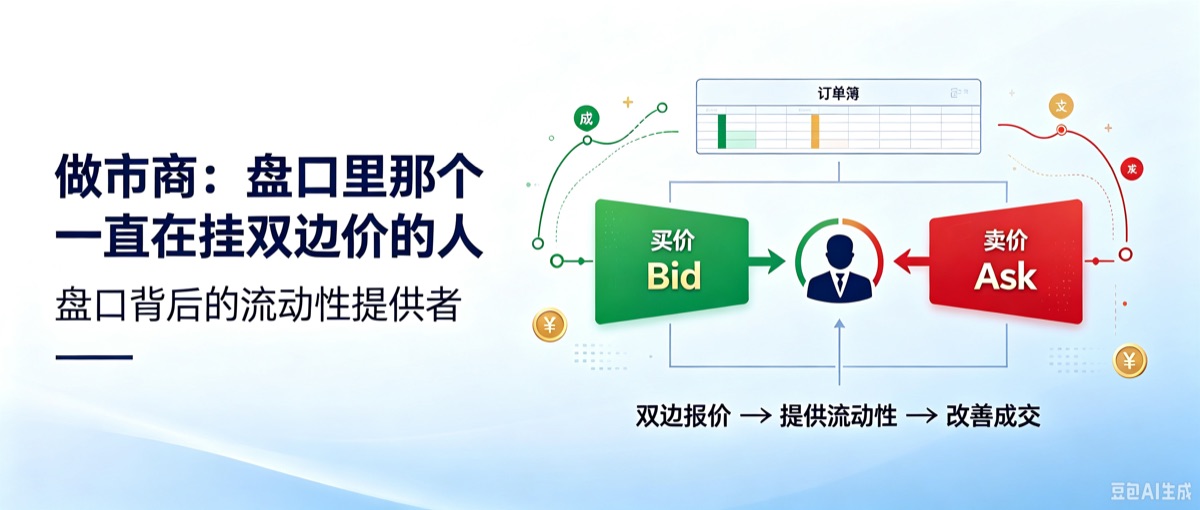
他和前三位的区别,不在于赌得大还是赌得小,而在于他的收入根本不来自价格往哪儿动:
他不赌方向,也不赌距离,他赌的是「来回」。
具体说:他在盘口上同时挂一个买价和一个卖价,中间留一段差。有人来卖,他按买价接住;有人来买,他按卖价卖出。这一买一卖之间的那段差,就是他的毛收入。
一个简化到极致的例子(数字是我瞎编的,只为说清结构):他挂"4998 买、5002 卖"。张三急着出货,按 4998 卖给了他;十分钟后李四急着进货,按 5002 从他手里买走。价格从头到尾没动过,他赚了 4 块。
注意这里面藏着的两件事,它们决定了这个角色的全部风险:
第一,他必须先接住,才谈得上转手。 张三卖给他的那一刻,他手上就有了一份多单。如果李四一直不来,价格却一路往下走,那段 4 块钱的差价根本不够看——他手上那份被动接下来的仓位,才是他真正的风险敞口。
第二,他挣的是次数,不是幅度。 一个来回 4 块钱,这生意要成立,得靠成千上万个来回。所以这个角色天然需要高频、稳定、自动化,也天然对成本极度敏感——手续费那一篇里那句"贵不贵取决于你拿它除以什么",在这个角色身上是最极端的形态。
⚠️ 顺便把一个常见的误会拆掉:"挂双边价"不等于"两边都想成交"。
他真正想要的是两边轮流成交、且大致均衡。如果只有一边一直在成交——比如所有人都在卖给他——那说明市场在单边走,他手上的敞口在一路累积。这时候他的第一反应不是"我赚翻了",是"我得赶紧把报价挪开"。
二、这不是一门生意,这是一份带 KPI 的合同
上面那套逻辑,任何一个手快的人都可以自己去干——挂双边、赚价差,没人拦着。
但"做市商"这三个字在制度上指的是另一件事:他和交易所之间有一份合同。
这份合同的核心是:他必须报价,而不是想报就报。
义务大致落在四个维度上(⚠️ 具体数值逐品种、逐合约、逐交易所都不一样,而且会调整,这里只讲维度,不写数字):
| 维度 | 大意 |
|---|---|
| 最大买卖价差 | 他挂的买价和卖价之间,不能拉得太开。拉得太开等于没报 |
| 最小报价数量 | 每一边至少要挂够多少手。挂一手意思意思,不算履约 |
| 持续报价时间 | 一个交易日里,他得有足够比例的时间在报价,不能只在好做的时候露个脸 |
| 覆盖哪些合约 | 合同里写明他负责哪些合约——通常正是那些最没人交易的合约 |
作为交换,交易所那边也有相应的安排,方向上大致是三类:手续费方面的安排、保证金方面的安排,以及对履约情况的定期考评(考评结果直接关系到他还能不能继续做下去)。
⚠️ 这三类的具体形式和条件,各交易所各品种不同,且随规则修订变化,以各交易所的最新公告为准,我这里不写任何比例和数字。
这份合同解释了一件很多人想不通的事:
盘口上那个价格,可能不是有人想买,是有人必须报。
一个纯粹的自愿报价者,在一份没人交易的合约上,最理性的做法是不报——报了就是拿自己的钱去当那片荒地上唯一的靶子。只有在"不报要扣分"的情况下,那个价格才会一直在那儿。
📌 这里要和基差那一篇划清一条界。那一篇讲的是"减号两边来源不同"——现货那个数是一句报价、期货那个数是一笔成交,两个不同的东西被放进了同一个减号。本篇讲的是另一件事:同一份合约、同一个盘口上,报价和成交也不是同一件事。 两条结论方向一致,但不是同一条,别混用。
三、为什么要设这个角色:一份合约可以"有价"而没有成交
现在回到开头那个挂不掉的单子。
一份期货合约,从挂牌到摘牌,中间要活上一年上下。而同一个品种在同一天,通常有六到十二份合约同时挂在牌上——铜那一篇量过它们的持仓是怎么摊在各个月份上的,黑色系那一篇量过七年半里只有三个交割月当过主力,而且那些不当主力的月份并不是没挂牌。
它们挂在那儿,只是没人去。
这就是交易所要设做市商的直接原因。一份没有人报价的合约会掉进一个死循环:
没人报价 → 你看不到能成交的价 → 你不敢进 → 更没人报价。
做市商是被派去打破这个循环的人。他的存在让那份冷清合约至少有一个能看、能点、能成交的双边价,于是第一个愿意来的人才有可能来。
这个角色最不像"投机"的地方就在这儿:他被安排去的,恰恰是最没有生意的地方。
那么问题来了——那些合约到底冷到什么程度?
这件事我可以量。
四、实测:那些一整天一手都没成交的日子
怎么测的
一根日线 K 线的意思是"今天这份合约上发生过成交"。没有成交,就没有这根 K 线。
所以判据非常干净,一个阈值都不用定:
拿全市场的交易日历,去比对每一份合约自己的 K 线序列。日历上有、这份合约没有的那一天,就是它零成交的一天。
| 项 | 值 |
|---|---|
| 品种 | 13 个(沪铜、铝、沪金、螺纹钢、豆粕、白糖、热卷、铁矿石、焦炭、焦煤、工业硅、碳酸锂、多晶硅) |
| 合约 | 821 份单一合约 |
| 交易日 | 1841 个(2019-01-02 ~ 2026-08-05) |
| 合约日 | 172332 个,其中没有 K 线的 15366 个 |
| 数据 | 公开日线,⛔ 零取数,整套复用前三次月份结构实测的缓存 |
⚠️ 动手之前先把两条边界写死(这一步是讲涨跌停那一篇用一次公开返工换来的):
- ✅ 日线答得了:"这份合约今天有没有发生过成交"
- ⛔ 日线答不了:"那一天盘口上有没有报价、报了多少手、价差多宽"
所以下面所有数字讲的都是"没有成交",一个字都没在讲"有没有报价"。 后半句要盘口数据,我手上没有,本篇不装作有。
结果一:8.9%,但"越远越冷"只说对了一半
全样本 172332 个合约日里,15366 个(8.9%)一整天没有一手成交。
按"离交割还有多远"分档:
| 分档 | 合约日 | 零成交日 | 占比 | 有成交那些天的成交量中位数 |
|---|---|---|---|---|
| 交割月当月 | 5684 | 862 | 15.2% | 240 手 |
| 到期前 1 个月 | 14246 | 613 | 4.3% | 9128 手 |
| 到期前 2 个月 | 14581 | 569 | 3.9% | 30513 手 |
| 到期前 3 个月 | 14464 | 652 | 4.5% | 21162 手 |
| 到期前 4–6 个月 | 43659 | 3286 | 7.5% | 6593 手 |
| 到期前 7–12 个月 | 79426 | 9377 | 11.8% | 336 手 |
⚠️ 还有"到期前 12 个月以上"一档,但它在这批样本里只有 272 个合约日、7 个零成交日。事件数不够,一个比例都不报。
两头高、中间低。交割月那头是退场曲线已经量过的事,这里只是它的另一个侧面。而 7–12 个月那头 11.8%,就是开头那个挂不掉的单子。
但这张表最有意思的地方,是它解释不了大头。
到期距离能把零成交日从最低的 3.9% 拉到最高的 15.2%,不到四倍。而下面这张表,同一个品种内部差出了近七十倍。
结果二:同样挂满 12 个月,一个每月都在交易,另一个九个月是空的
我把焦炭和沪铜的 12 个交割月并排放在一起。两端等距——同一个品种、同样一年 12 个月份、同一批交易日,谁也不比谁更容易。
| 交割月 | 焦炭 零成交日占比 | 焦炭 成交量中位数 | 沪铜 零成交日占比 | 沪铜 成交量中位数 |
|---|---|---|---|---|
| 1 月 | 0.9% | 2494 手 | 0.0% | 1583 手 |
| 2 月 | 47.9% | 34 手 | 0.3% | 878 手 |
| 3 月 | 46.2% | 40 手 | 0.3% | 1217 手 |
| 4 月 | 51.8% | 11 手 | 0.0% | 698 手 |
| 5 月 | 0.4% | 3319 手 | 0.0% | 1012 手 |
| 6 月 | 49.0% | 8 手 | 0.0% | 1050 手 |
| 7 月 | 57.6% | 5 手 | 0.1% | 1172 手 |
| 8 月 | 56.0% | 4 手 | 0.0% | 1860 手 |
| 9 月 | 0.6% | 4462 手 | 0.0% | 3785 手 |
| 10 月 | 30.7% | 11 手 | 0.0% | 1803 手 |
| 11 月 | 50.8% | 24 手 | 0.0% | 1610 手 |
| 12 月 | 47.1% | 19 手 | 0.0% | 3388 手 |
合并起来看:
| 焦炭 | 合约日 | 零成交日 | 占比 | 成交量中位数 |
|---|---|---|---|---|
| 1 / 5 / 9 月 | 5479 | 36 | 0.7% | 3312 手 |
| 其余九个月 | 15010 | 7281 | 48.5% | 11 手 |
同一个品种,同样挂在牌上,同样有持仓。三个月份几乎天天有成交、一天三千多手;另外九个月份,一半的日子一手没有,剩下一半的日子成交十来手。
而沪铜那一列,12 个月份全部落在 0.0%–0.3%。
⚠️ 两列的绝对手数不能横着比——焦炭和沪铜的合约乘数不同,一手代表的实物量差得远。手数只在同一个品种内部比(焦炭 3312 手 vs 11 手);跨品种只比零成交日占比,那是个无量纲的比例。
结果三:13 个品种排下来
| 品种 | 合约日 | 零成交日占比 | 单份合约的中位占比 | 全程天天有成交的合约 |
|---|---|---|---|---|
| 焦炭 | 20489 | 35.7% | 38.1% | 14/98 |
| 焦煤 | 20224 | 22.6% | 15.3% | 20/95 |
| 热卷 | 20963 | 10.5% | 3.7% | 26/95 |
| 多晶硅 | 4304 | 7.9% | 3.6% | 5/25 |
| 工业硅 | 8981 | 2.2% | 0.8% | 13/47 |
| 铁矿石 | 21561 | 1.9% | 0.4% | 42/99 |
| 碳酸锂 | 8484 | 0.8% | 0.0% | 28/41 |
| 沪金 | 7754 | 0.7% | 0.0% | 27/50 |
| 螺纹钢 | 21979 | 0.6% | 0.0% | 55/101 |
| 豆粕 | 7809 | 0.4% | 0.0% | 20/35 |
| 白糖 | 5990 | 0.2% | 0.0% | 21/27 |
| 铝 | 11895 | 0.2% | 0.0% | 42/54 |
| 沪铜 | 11899 | 0.1% | 0.0% | 50/54 |
⚠️ 这一条我开跑前猜反了,而且反得很彻底。
我的原话是"月月挂合约的品种(铜、铝、金)零成交日会明显高于只有少数主力月的品种(螺纹、豆粕、白糖)"——理由是"挂得多,僵尸就多"。
实际正好相反。由此才长出本篇最核心的那句话:
"有价无量"不是"远月"的属性,是"这个月份有没有人要"的属性。
一个品种能挂满 12 个月份还每个月都有成交,恰恰说明它足够活;而只有三个月份能活的品种,另外九个月份照样挂在牌上——那才是真的空。
结果四:那段没有成交的日子,具体长什么样
零成交不是零星几天,它是成段出现的。全样本 4600 段:
- 长度中位数 2 个交易日,P90 是 7 个,最长的一段 88 个交易日
- 断掉之前最后一根 K 线上,持仓量中位数 14 手(P75 是 74 手)——有人拿着,只是没人换手
- 断完之后第一根 K 线的成交量中位数只有 3 手
把这三个数连起来读,就是开头那个场景的完整版本:
你挂上去的那一单,可能要等一个多星期,才等来一笔三手的对手盘。
而在这整段时间里,这份合约在行情软件上一直是有价格的。
反证:这批"缺口"会不会只是数据的洞
一个漂亮的结果先当 bug 报告,这是这个号的老规矩。如果那些缺失的 K 线是数据源的洞而不是真的没成交,上面全部作废。三项检查:
| 检查 | 若是数据的洞会怎样 | 实际 |
|---|---|---|
| 缺口有没有集中在某几个日历日 | 某一天几乎所有合约同时缺 | 最集中的一天是 22/55(40.0%),和全样本 8.9% 同量级,而且缺的全是冷门月份 |
| 成交最活跃的品种缺不缺 | 一样缺 | 沪铜 0.1%、白糖 0.2%、铝 0.2% |
| 同品种内部主力月缺不缺 | 一样缺 | 焦炭 1/5/9 月 0.7%,其余九个月 48.5% |
三项都指向同一个方向:缺口跟着"这个月份有没有人要"走,不跟着日期走。
⚠️ 这批数据打几折
- ⚠️⚠️ "没有 K 线"是我这个数据源的性质,不是交易所的行为。 它在没有成交的那天不给这根 K 线,所以我数的是"缺了几根"。交易所的日报里这些合约是在的,我在本地拿不到——这一条必须挑明,⛔ 别把它读成"那天交易所没发布这份合约"。
- ⚠️⚠️ 本篇量到的是"没有成交",不是"只有做市商在报价"。 后者要盘口数据。第二节那套义务机制是制度层面的解释,不是我这批数据测出来的结论,⛔ 两者不能混。
- 这些数字全是下限。 合约的挂牌日在数据里不可观测(挂牌当天就可能零成交),我的窗口只能从它第一根 K 线算起——真实的零成交日只会比这更多。
- 只有 13 个品种。 品种池是前三次实测各自事前定死的池子的并集,本篇没有再挑过一次;但它不覆盖全市场,尤其不含金融期货和期权。
- 样本期从 2019 年起。 更早的年份我手上的交易日历不满(2016 年只有 194 天),窗口错了数字就全错,这个坑这个号踩过一次。
五、期权那边,这个角色几乎是必需品
如果说期货上做市商是"让冷清合约有个价",到了期权,这件事从"有用"变成了"没有不行"。
原因是一个简单的乘法。期权那一篇讲过,同一个标的、同一个到期月,期权有看涨和看跌两个方向,每个方向又有一整排行权价。
于是:一份期货合约对应的,是几十个期权合约。
同样一批交易者,被摊到几十倍数量的合约上。结果必然是绝大多数期权合约常年没有自然的买卖双方——尤其是那些离当前价格很远的行权价。
而期权的定价又是连成一片的:同一排行权价之间有内在的结构关系。如果中间缺了一大段报价,剩下那些价格自己也会变得不可靠。
所以在期权上,做市商报的不是一个孤立的价,而是一整排价。同样一份做市合同,在期货上覆盖的是几份合约,在期权上要覆盖的是一整片。
⚠️ 具体到哪些期权品种有做市商、有几家、义务怎么定,以各交易所公告为准,这里不写。
六、这个角色不回答什么
这一节比前面五节都重要。做市商解决的是"有没有价",他不解决下面这五件事里的任何一件。
① 他不保证你能按屏幕上那个价格成交。
义务里写的是"最小报价数量",那是个下限,不是深度。你看到的那个卖价后面可能只挂着几手。你要的量一超过它,成交价立刻跳到下一档。讲九个亏钱姿势那一篇第六条说"我随时能平掉两个方向都不能默认",这一篇给的是它的机制版本:那个价格是真的,但它后面站着多少手,屏幕不告诉你。 想往下追,去看止损那一篇第五节——你的止损价是你算的,你的成交是别人给的。
② 他不保证那个价格是个好价格。
做市商给的是"随时有个价格",不是"随时有个好价格"。
义务只管住价差的上限——不能拉得比某个限度更开。在这个上限以内,价差多宽是他自己的事,而在越冷、越难对冲的合约上,他越有理由把它挂到接近上限。你在冷清合约上进出一趟要付的那段隐性成本,手续费那一篇第五节量过它的下限是一个最小变动价位——下限,不是通常值。
③ 他不托底价格。
"一直有人在挂买价"很容易被读成"跌下来有人接"。不是的。 报价义务约束的是"要不要挂"和"挂多宽",不是"挂在哪个位置"。价格往下走,他的双边价整体跟着往下挪——涨跌停那一篇讲过极端行情里出口是怎么被制度收窄的,做市商不是那扇门的备用钥匙。
④ 他不会让一份冷合约变热。
这是本篇实测最直接的一条推论:焦炭那九个月份,一半的日子一手没成交。报价能让"看得见价"这件事成立,但它变不出对手盘。 你需要的是能进能出,而那取决于成交量和持仓量,不取决于盘口上有没有一个数字。
⑤ 一份合约上有没有做市商,你从盘口上看不出来。
做市商资格与做市合约名单在交易所的公告里;而你下单时看到的那个买价卖价,不会告诉你它是谁挂的——盘口只报价格和数量,不报来路。而且这件事是会变的——名单会调整,规则会修订(开头那条 9 月 11 日施行的修订就是例子)。
⚠️ 这也是本篇没有做"做市合约 vs 非做市合约"分组实测的原因:我手上的名单是转载稿,没拿到一手公告,拿一份没核过的名单去分组,整篇的结论就建在那份转载稿上了。要查,去对应交易所的官网公告,别信二手整理(包括我这篇)。
一张表:这个市场上的四个角色
| 角色 | 收入来自 | 判断错了会怎样 | 他给市场提供了什么 |
|---|---|---|---|
| 套保者 | 不来自期货,来自主业 | 少赚,主业的账保住了 | 真实的产业需求 |
| 投机者 | 价格往哪儿走 | 方向反了就亏 | 承接风险的对手盘 |
| 套利者 | 两个价格之间那段距离 | 距离越拉越开就亏 | "这两个价格该离多远"的共识 |
| 做市商 | 一买一卖之间那段差,乘以次数 | 接了货转不出去,手上的敞口一路走 | 一个随时看得见、点得动的价格 |
能直接用的结论
- 看到一个远月合约有价格,先去看它的成交量和持仓量,再决定挂不挂单。 这批数据里,焦炭非主力月份有一半的日子一手没成交,而它们在行情软件上一直是有价的。价格是"看得见",成交是"跑得掉",这两件事要分开确认。
- 判断一份合约冷不冷,看"这个月份有没有人要",不要只看"离交割还有多远"。 到期距离在这批数据里最多解释不到四倍的差距,而同一个品种内部的月份差距接近七十倍。主力月和非主力月之间那条线,比远近那条线硬得多。
- 在冷清合约上,别把盘口上那个价当成你的出场价。 报价义务管的是价差上限和最小手数,不管深度、不管位置、更不托底。真要进这类合约,先问自己:如果我要在两天之内全部平掉,我付得起多少滑点。
下一篇预告
下一篇回到《米粒品种手册》,写集运欧线——一个没有仓库、没有工序、只有一条指数的合约。前面五期手册讲的都是"从矿石到合约中间隔着几道工序",这一期的主角一道工序都没有,它是这套方法的第二个反例。
⚠️ 风险提示 本文仅为期货知识分享与研究交流,不构成任何投资建议。期货交易具有高杠杆特性, 可能导致本金全部损失甚至产生穿仓负债。文中涉及的做市商制度、义务与安排、做市合约 范围等信息,以各期货交易所官方最新公告为准;文中实测数据来自公开日线,仅作观察用, 历史数据不代表未来。请通过正规期货公司开户,理性参与、独立决策、风险自担。